

- 종신보험을 저축성보험으로 오인한 1020세대 급증
- 상품설명서에 관한 충분한 설명과 이해 후 가입여부 결정해야
갓 20살 지난 종신보험 가입자는 보험설계사 안내에 따라 초저금리시대에 필요한 재테크 상품으로 이해해 종신보험에 가입했다. 보험설계사가 비과세혜택에 복리이자까지 받는 저축성상품이라고 설명했다는 것이다. 나중에 가서야 만기에 돌려받는 금액이 원금보다 적을 수 있고 본인이 사망해야 보험금을 받을 수 있는 보장성상품임을 알게 돼 기납입보험료의 환급을 요구하는 민원을 제기했다.
8일 금감원은 이러한 유형의 종신보험 관련 불완전판매 보험 민원이 급증하고 있어 소비자경보 '주의'를 발령한다고 밝혔다.
금감원 관계자는 "종신보험은 본인 사망 시 유족에게 경제적 도움을 주기 위한 보장성 보험으로 저축 목적으로는 적합하지 않다"며 "종신보험 민원에 대한 모니터링을 강화하고 불완전판매와 관련한 민원다발 보험사에 대해서는 관리를 강화하겠다"고 말했다.
금감원에 따르면 지난해 하반기 접수된 불완전판매 관련 보험 민원은 총 4695건이었으며 이 중 종신보험 비중이 3255건(69.3%)으로 가장 높게 집계됐다.
특히 종신보험의 불완전판매 관련 민원 중 10·20대의 비중이 36.9%(1201건)로 연령대중 가장 높은 비율을 차지했다. 이들 대부분은 종신보험을 저축성보험으로 설명 듣고 가입했으며 기납입보험료의 환급을 요구하는 내용이었다.
일부 생보사 민원의 경우 10·20대의 상당수가 법인보험대리점(GA)의 브리핑 영업을 통해 가입한 것으로 나타났다. 브리핑 영업은 보험모집인이 직장 내 세미나, 워크숍 등을 통해 단시간 내에 상품을 설명하고 가입을 유도하는 영업방식으로 불완전판매 가능성이 높다.
이에 금감원은 종신보험 불완전판매 민원에 대한 소비자 피해 사례와 소비자 주의사항을 안내했다.
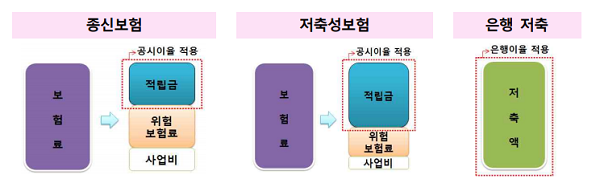
우선 종신보험은 본인(피보험자) 사망 시 유족에게 경제적 도움을 주기 위한 보장성 보험이며 저축성보험과 비교해 보다 많은 위험보험료(사망 등 보장) 및 사업비(모집인 수수료 등)가 납입보험료에서 공제돼 저축 목적으로 적합하지 않다.
아울러 상품설명서에 관한 판매자의 설명을 충분히 듣고 이해한 후에 가입여부를 결정해야 한다.
지난 3월 25일부터 시행된 금융소비자보호법은 판매자가 소비자에게 계약체결을 권유하는 경우 및 소비자가 설명을 요청하는 경우에는 판매자에게 법에서 정한 금융상품에 관한 중요한 사항을 소비자가 이해할 수 있도록 설명의무를 부과하고 있다.
따라서 소비자는 금융상품에 관한 충분한 설명과 이해를 바탕으로 금융상품을 선택해야 한다.
윤덕제 기자 financial@greened.kr
