

- '대환 플랫폼'을 구축해 미등록 업체 차입자 대환 유도
지난해 8월 '온라인투자연계금융업 및 이용자 보호에 관한 법률(온투법)' 통과 후 1년 유예기간이 지난 26일 끝났다. 금융위원회에 따르면 P2P(Peer to Peer Finance)금융업체는 렌딧, 피플펀드 등 7개 업체에 이어 모우다, 투게더앱스 등 21개 업체가 추가로 등록했다.
금융위는 "온투법의 적용을 받는 온투업자가 등록하면서 P2P금융 이용자를 보다 두텁게 보호하고, 향후 P2P금융산업의 신인도 제고와 건전한 발전에 기여할 것으로 기대된다"고 밝혔다.
P2P금융이 제도권으로 편입되며 투자자들에게 더욱 안정적인 투자 환경이 마련됐지만 미등록업체의 폐업과 차입자에 대한 대책이 시급한 상황이다. P2P금융은 차입자가 대출금을 상환하지 않을 경우 투자자가 온전히 손해를 감당해야 하는 고위험 상품으로 투자자들의 각별한 유의가 필요하다.
중금리 특화 신용평가 시스템 통해 안전한 P2P금융 서비스 제공
온투법을 시행하지 않은 지난해 8월만 하더라도 국내 P2P업체는 236개에 달했다. 그 중 등록 요건 등을 갖추지 못한 업체들은 이미 무더기 폐업했다. 현재까지 등록을 마친 28개 업체 외 아직 심사가 진행 중인 업체들도 있어 올 연말까지 최대 40여 개의 업체가 등록할 전망이다. 이번 온투법 시행으로 P2P업체의 옥석 가리기가 끝난 셈이다. 등록하지 못한 P2P업체는 신규 영업이 금지된다.
등록한 업체는 ▲렌딧 ▲8퍼센트 ▲피플펀드컴퍼니 ▲윙크스톤파트너스 ▲와이펀드 ▲나이스비즈니스플랫폼 ▲한국어음중개 ▲모우다 ▲투게더앱스 ▲펀다 ▲헬로핀테크 ▲리딩플러스 ▲어니스트펀드 ▲루토에너지 ▲비드펀딩 ▲비에프펀드 ▲누리펀딩 ▲베네핏소셜 ▲위펀딩 ▲에이치엔씨핀테크 ▲나모펀딩운용대부 ▲다온핀테크 ▲더줌자산관리 ▲비플러스 ▲오아시스펀딩 ▲펀딩119 ▲레드로켓 ▲미라클핀테크이다.
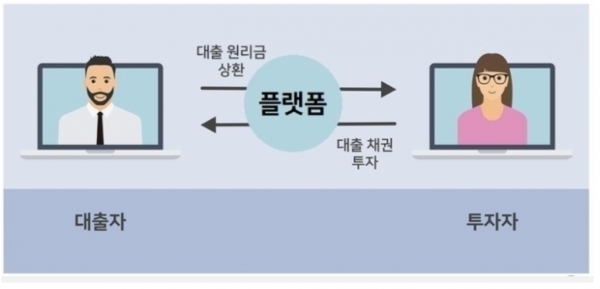
P2P금융은 개인과 개인을 직접 연결하는 금융으로 전통적 의미의 금융회사를 거치지 않고 인터넷을 통해 연결된 개인과 개인, 개인과 기업이 직접 거래하는 금융형태를 말한다. 투자자에게 원금과 이자를 돌려주는 방식이다.
김대윤 피플펀드 대표는 “한국은 1금융권과 2금융권의 금리 차이가 큰 편인데, P2P금융은 이 사이에서 중금리 대출을 제공한다”며 “AI 연구소 등을 통해 중금리 특화 신용평가 시스템 고도화해 제도권 금융사로서 안전하고 투명하게 서비스를 제공하겠다”고 말했다.
그는 이어 “저축은행 등 2금융권과 경쟁이 아닌 상생을 통해 시너지를 낼 것”이라고 말했다.
33개 미등록 업체 관리 감독 강화
금융감독원 금융소비자 정보포털 ‘파인’에 따르면 온투업 미등록 업체는 총 33개사다. 이들의 대부업 전환 및 폐업 가능성에 대한 대비책이 필요하다.
신규 영업이 불가능한 미등록 업체의 차입자는 대출 만기가 도래해도 연장할 수 없다. 금융당국은 온라인투자연계금융협회 주도의 ‘대환 플랫폼’을 구축해 미등록 업체 차입자의 대환을 유도할 방침이다. 차주가 협회에 자신의 대출 정보를 제공하면 협회는 전체 등록 업체들에게 해당정보 전달 후 계약할 의사가 있는 업체가 직접 해당 차주에 연락해 대환 절차를 진행하는 방식이다.
다만 연체 기록 등의 이유로 대환할 수 없다면 차입자는 대출을 상환하거나 개별적으로 대환이 가능한 P2P업체를 찾아야 한다.
금융당국에 따르면 폐업 가능성이 있는 P2P업체 이용자 보호를 위해 여러 가지 조치를 병행할 계획이다. P2P업체의 이용자 투자금·상환자금 유용 방지를 위해 자금관리를 하는 은행이나 PG(전자지급결제대행)사의 협조를 받아 전산관리 실태를 통제하고 대출잔액, 투자자 규모가 큰 업체 등에 대해서는 금감원 직원 등 상시 감독관 파견할 예정이다.
고위험 상품·특정 차입자 과다대출 취급업체 주의보
P2P투자의 경우 자금을 공급하는 투자자들이 직접 대출 상품을 평가해 투자하기 때문에 부실 대출이 발생하는 경우가 있다. 차입자가 대출을 상환하지 못하면 투자자가 온전히 손해를 감당하는 구조로 투자금을 보장하지 않는다. 중금리 대출을 이용하는 경우 1금융권보다 신용이 낮은 차입자들이 이용하기 때문에 부실이 일어나기도 한다.
P2P투자 경험이 있는 한 투자자는 "P2P투자는 투자 사기, 부실대출, 연체 등 다양한 위험이 있다"며 “차입자는 연체율을 낮추기 위해 실체가 없는 대출 상품으로 투자금을 돌려 막는 경우도 있는데, 이 경우 대출이 실제 존재하는지 파악하기 어렵다"고 말했다.
그는 이어 "주식은 주가가 떨어져도 올라갈 수 있는 기회가 있는데, P2P 투자의 연체는 안 갚으면 그만이라 원금보장이 어렵다"고 말했다.
투자자 손실보전, 과도한 리워드 및 고수익 등을 제시하는 업체일수록 불완전판매 및 부실대출 취급 가능성이 있어 주의해야 한다고 금융당국은 조언한다. 연체·부실 가능성이 높은 고위험 상품 투자에도 유의해야 한다. 상품의 구조·위험성을 이해하기 어렵고 부실 가능성이 높은 고위험 자산 담보상품은 위험이 따른다. 여기에 파생상품, 부실·연체채권, 투자위험종목으로 지정된 주식 등을 담보로 하는 상품 등이 포함된다.
같은 차입자에게 과다한 대출을 취급한 업체도 주의해야 한다. 특정 차주에게 과다한 대출을 취급하는 경우 P2P업체의 이해관계자에게 대출한 가능성이 높아 부실 초래, 대규모 사기·횡령으로 이어질 수 있다.
노설희 기자 financial@greened.kr
