

정부가 26일 가계부채 관리 강화방안을 발표했습니다. 금융당국은 가계부채 위험 관리와 금융 안정을 위해 ‘DSR(총부재원리금상환비율)’ 적용 확대 계획을 앞당겨 시행하기로 했습니다.
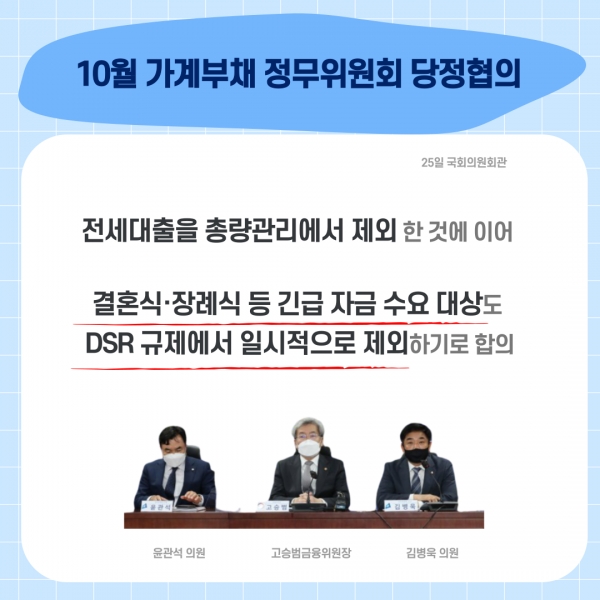
25일에는 더불어민주당과 금융위원회가 당정협의를 거쳐 전세대출을 총량관리에서 제외한 것에 이어 결혼식이나 장례식 등 긴급 자금 수요 대상에게도 DSR규제를 일시적 예외를 허용하기로 합의했습니다.
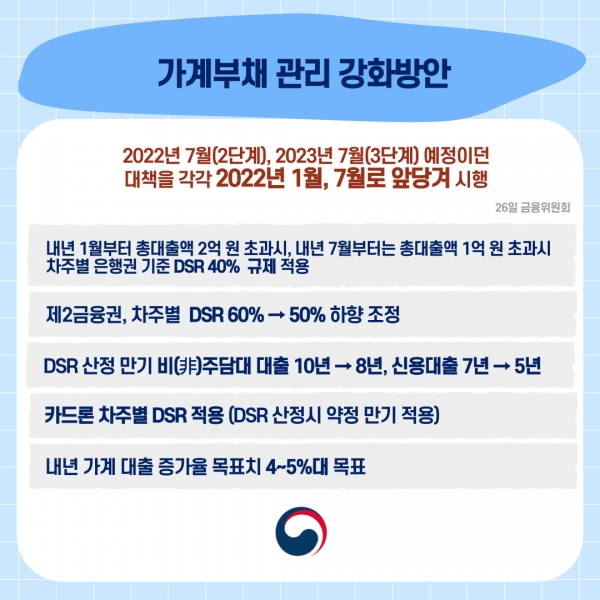
단계적으로 2022년 7월부터 2단계 적용, 2023년 7월부터 3단계 적용하기로 했던 가계부채 관리 강화방안이 각각 내년 1월과 7월로 최대 1년씩 앞당긴 것입니다.
내년 1월부터 총대출액이 2억 원을 초과할 경우 차주별로 은행권 기준 DSR 40% 규제 적용을 받게 되는데, 그 기준이 내년 7월부터는 총대출액 1억 원 초과로 대폭 낮아집니다. 이에 따른 풍선효과 방지를 위해 내년 1월부터 제2금융권의 DSR규제도 60%에서 50%로 하향 조정됩니다.
DSR 산정 만기의 경우 비(非)주담대는 10년에서 8년으로 줄고, 신용대출은 7년에서 5년으로 줄게 됩니다. 이럴 경우 상환 만기 기간이 짧아져 1년간 내야 할 원리금이 많아지게 되고, DSR 비율도 높아지면서 대출 한도는 적어질 수밖에 없습니다.
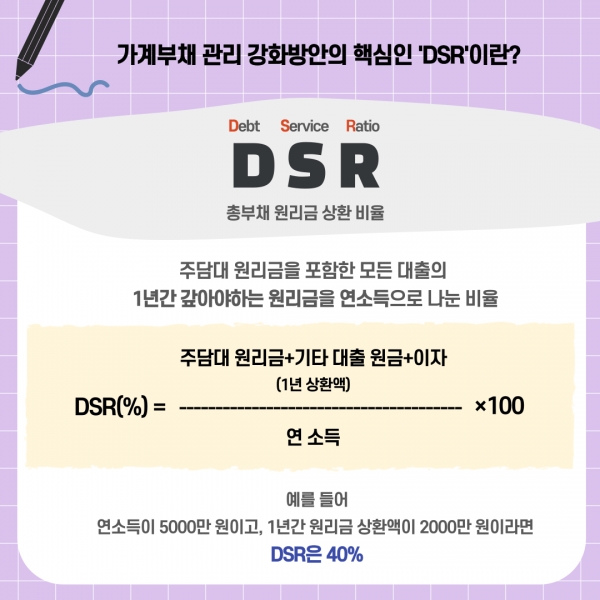
그렇다면 이번 가계부채 관리 강화방안의 핵심인 ‘DSR’이란 구체적으로 무엇일까요?
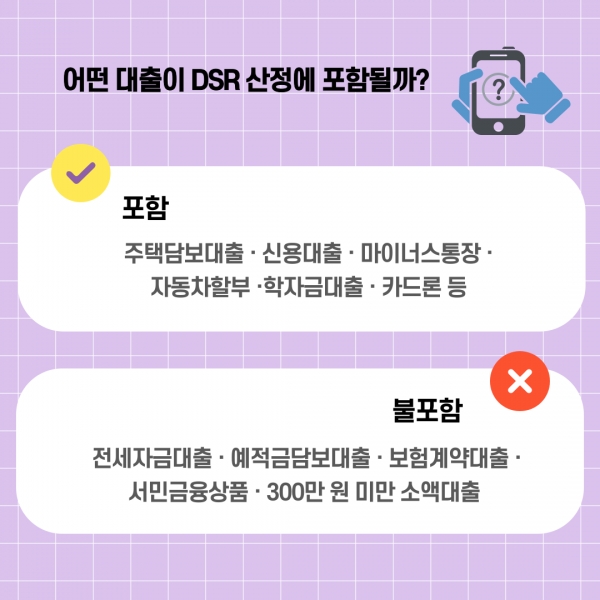
DSR는 주택담보대출 원리금을 포함해 모든 대출을 1년간 갚아야 하는 원리금을 연소득으로 나눈 비율입니다. 여기에 포함되는 대출에는 주택담보대출, 신용대출, 마이너스통장, 자동차할부, 학자금대출, 카드론 등이 있습니다. 단 소득 외 상환재원이 인정되는 전세자금대출이나 예·적금 담보대출, 보험계약대출, 서민금융상품, 300만 원 미만의 소액대출은 포함되지 않습니다.
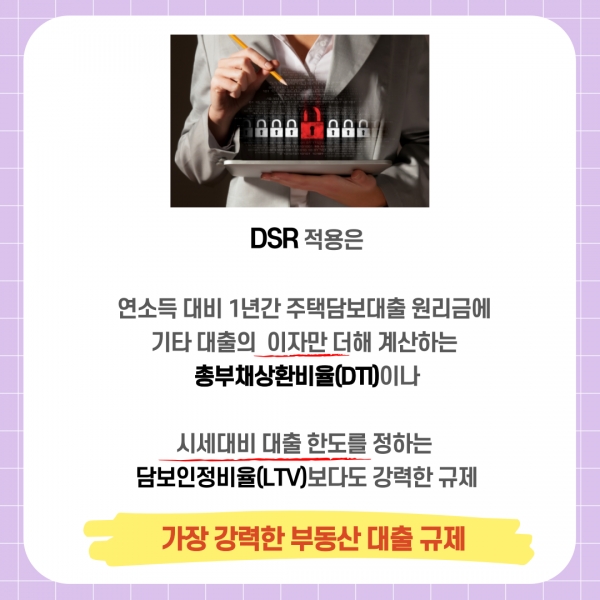
DSR는 ‘가장 강력한 부동산 규제’라고 하지요. 연소득 대비 1년간 주택담보대출 원리금에 기타 대출의 이자만 더해 계산하는 DTI(총부채상환비율)이나 시세대비 대출 한도를 정하는 LTV(담보인정비율)보다도 엄격한 규제이기 때문입니다.
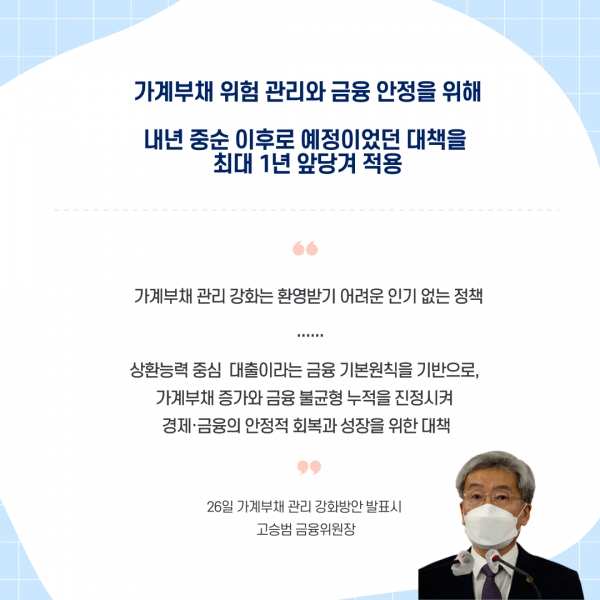
고승범 금융위원장은 가계부채 관리 강화방안을 발표하면서 “가계부채 관리 강화는 환영받기 어려운 인기 없는 정책이다”면서 “상환능력 중심 대출이라는 금융 기본원칙을 기반으로 가계부채 증가와 금융 불균형 누적을 진정시켜 경제와 금융의 안정적 회복과 성장을 위한 대책이다”고 전했습니다.
노설희 기자 financial@greened.kr
