

우리금융, 횡령이슈에 주가 9% 내려
증권가 “NIM 확대 불가피, 장기적 유망”
금리인상기에 시장의 기대감을 한 몸에 받던 은행주가 지난 주 일제히 하락하며 그 배경에 관심이 모인다. 주로 국내·외 경기침체 우려에 대한 영향으로 개별 종목별로 우리금융은 은행 횡령사건까지 겹치며 9%의 낙폭을 기록하기도 했다. 다만 전문가들은 추세적인 금리인상에 NIM(순이지마진) 확대가 불가피한 만큼 이번 하락을 단기조정으로 한정하고 있다.
국내 은행주, 실적 기대감 다 어디갔나…우리금융 지난 주 9% 하락
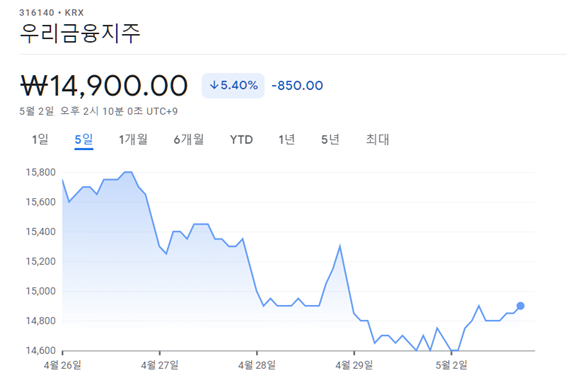
4대 금융지주(KB·신한·하나·우리) 주가가 지난 주 하락했다. 29일 종가 기준 최근 5거래일 간 ▲우리금융 -8.95% ▲KB금융 -5.49% ▲하나금융 -3.59% ▲신한지주 0.0%의 수익률을 기록했다. 같은 기간 코스피 수익률은 –0.36%다.
앞서 이들 금융지주는 지난 22일 예상을 웃돈 1분기 실적발표에 이전 5거래일(18~25일) 동안 ▲신한지주 4.73% ▲우리금융 3.61% ▲하나금융 1.61% ▲KB금융 0.67% 일제히 상승한 바 있다. 다만 29일 기준 신한지주를 제외한 모든 금융지주가 이 상승폭을 도로 반납한 모습이다.
국내 은행주는 우수한 실적달성에도 불구하고 국내·외 경기 침체우려에 이러한 상승폭을 내준 것 분석된다.
미국의 올 1분기 경제성장률(GDP)은 연율 기준 -1.4%를 기록했다. 코로나19가 막 창궐한 2020년 2분기 이후 첫 역성장이다. 국내상황도 여의치 않다. 향후 경기동향을 예측하는 선행종합지수 순환변동치는 지난 3월 전월 대비 0.3p 하락하며 9개월 연속 하락세를 잇고 있다.
이에 지난해부터 꺾인 대출증가세도 은행실적을 부정적으로 바라보게 만드는 요인 중 하나다. 2일 업계에 따르면 4월 말 5대 시중은행(KB·신한·하나·우리·NH농협) 가계대출 잔액은 전달대비 9954억원 감소하며 연간 약 5조원이 증발했다.
한화투자증권 김도하 연구원은 “연초 이후 가계대출 수요 감소가 뚜렷해진 데 따라 수요 회복이 늦어질 경우 하반기경 마진은 기대보다 낮아질 수 있다”고 진단했다.
특히 우리금융은 최근 발생한 600억원대 대형 횡령사고에 주가 하락폭이 4대 지주 중 가장 컸다. 횡령액수는 현재까지 614억원으로 추정되며 자기자본 대비 비중은 0.002%로 극미하다. 다만 문제는 횡령이 2012년부터 이뤄지며 회수가능성이 낮고 무엇보다 대고객 신뢰에 큰 충격을 준 점이다.
하나금융투자 최정욱 연구원 “(이번 사건으로) 내부통제 관리 미비에 따른 시스템리스크 우려 및 비난 여론들이 제기되고 있는데다 향후 ESG 관련 평가에서도 부정적일 수 밖에 없다는 점에서 단순한 수치 이상의 영향이 불가피할 것”이라며 “주가는 관련 이슈를 상당폭 반영했지만 당분간 타행대비 상대적 약세가 지속될 것으로 예상된다”고 말했다.
그래도 은행만 한 게 없다…“NIM 확대 불가피”
이러한 부정적인 전망에도 증권가는 여전히 은행주에 대한 매수유지 의견을 내놓고 있다. 금리인상기에 은행실적에 가장 핵심적인 순이자마진(NIM) 확대가 불가피하기 때문이다.
은행권은 이미 한국은행이 기준금리를 인상한 지난해 하반기부터 NIM이 급격하게 확대되고 있다. 1분기 기준 NIM은 ▲KB국민은행 1.66%(yoy +10bp) ▲신한은행 1.51%(yoy +12bp) ▲하나은행 1.50%(yoy +14bp) ▲우리은행 1.49%(YoY +14bp)다.
하나금융투자 최정욱 연구원은 “NIM 급등세에 제동이 걸리기는 어려운 환경”이라며 “향후 기준금리 추가 인상분까지 감안할 경우 올해 은행 연간 NIM은 전년대비 최소 15bp(1bp=0.01%p) 이상 상승할 전망”이라고 내다봤다.
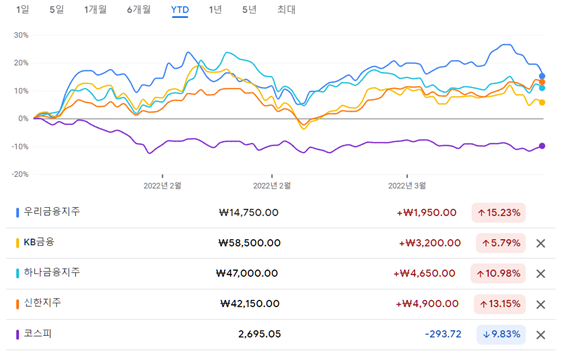
실제 이러한 전망에 은행주는 지난 주 단기조정 영향에도 연중 코스피를 종목 당 최대 25%p 웃도는 성과를 보이고 있다. 지주사별로 29일 기준 연초이후 ▲우리금융 15.23% ▲신한지주 13.15% ▲하나금융 10.98% ▲KB금융 5.79% 올랐다. 반면 코스피는 연중 9.83% 하락했다.
SK증권 구경회 연구원은 “(여러 대·내외 악재에도) 금리상승으로 예대금리차(대출금리에서 예·적금금리를 뺀 값)가 계속 확대되면 2분기 은행 실적에도 긍정적인 영향을 줄 것으로 예상된다”며 “은행주가 코스피 수익률을 상회하는 추세가 당분간 더 이어질 가능성이 높다”고 전망했다.
김윤화 기자 financial@greened.kr
