

금리인상 여파에 차입금 이자 두 배 불어
영업이익 위축에 이자보상배율 1.03 ‘뚝’
최근 희망퇴직에 나선 하이투자증권이 이자비용을 감당하는 데 어려운 모습을 보이고 있다. 글로벌 긴축여파에 영업이익이 전년 대비 큰 폭 위축된 가운데 금리인상, 단기자금시장 경색 등에 이자비용이 불어난 영향이다.
하이투자증권은 3분기 누적 영업이익 1072억원을 거뒀다. 전년 동기 대비 39%(약 600억원) 감소한 규모다.
반면 같은 기간 이자비용은 1035억원으로 작년 3분기(318억원) 대비 3배 넘게 증가했다. 영업이익을 이자비용으로 나눈 이자보상배율은 1.03이다. 영업으로 번 돈을 이자를 갚는 데 사용하고 남는 돈은 30억원 수준이다.
금리인상 여파로 차입금 이자가 두 배 가까이 뛴 영향이 크다. 3분기 말 기준 차입부채이자는 누적 993억원으로 전년(295억원) 대비 약 3배 증가했다. 전체 이자비용 중 95%를 차지한다.
같은 기간 하이투자증권이 지불한 CP(기업어음), 단기사채 이자율은 각각 2.28~4.26%, 3.30~4.55%로 작년 말과 비교해 2배 가까이 뛰었다. 지난해 말 이자율은 각각 1.19~2.29%, 1.53~3.00%였다.
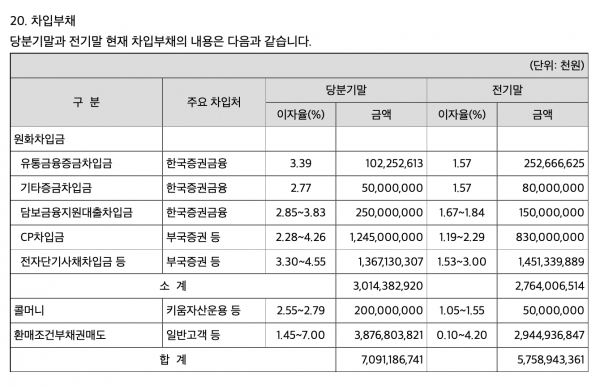
올해 하이투자증권은 RP(환매조건부채권) 매도를 통해 자금조달 규모를 늘렸는데 해당 이자율이 큰 폭 뛰며 비용부담이 커지기도 했다. 3분기 말 자금조달 실적 중 RP매도는 3조1300억원으로 28.5%를 차지한다. 작년 말과 비교해 45%(9806억원) 늘어난 규모다.
같은 기간 RP금리는 작년 말 0.10~4.20%에서 1.45~7.00%으로 최저 금리 기준으로는 최대 14.5배 증가했다.
또 눈에 띄는 계정은 리스부채이자로 작년 3분기와 비교해 10배 늘어났다. 부동산부채가 374억원으로 전년 말 대비 6배가량 증가한 탓이다.
문제는 단기자금시장 경색을 이끈 레고랜드 사태가 3분기 결산일 이후 불거졌다는 점이다. 4분기 이자비용이 지금보다 더 불어날 수밖에 없는 구조다.
이러한 배경에 금융투자협회 비상장 K-OTC 거래소에 등록된 하이투자증권 주가는 지난 4월 1385원(가중평균주가)에서 절반 가까이 꺾인 11월 말 870원대에 거래되고 있다.
하이투자증권 관계자는 “최근 자금조달 시장상황이 좋지 않기 때문에 비용이 증가한 일시적인 현상으로 우리 회사만의 문제로 볼 수 없다”면서 “자금시장은 유동적이다. 단순히 이자비용이 영업이익보다 크다고 위기 상황이라고 볼 수 없다”고 설명했다.
영업이익이 줄어든 가운데 이러한 비용부담이 최근 희망퇴직을 이끌었는지에 대한 질문에는 “구조조정이 아니라 인력구조 효율화를 위한 것으로 지난해에도 진행했었다”며 “1년에 1번씩 시행하는 정기개편으로 추가적인 (비용 구조조정 등) 계획은 고려된 게 없다”고 설명했다.
김윤화 기자 financial@greened.kr
