

다만 까다로운 우대금리 조건으로 실제 이자 혜택은 적어
금융당국, '미끼 광고'에 제동..."금융소비자 알기 쉽게 표시"
금융사들이 고금리 예적금을 내세우며 금융소비자들을 유치하고 있다.
그러나 까다로운 우대금리 조건, 적은 납입한도로 실제 금융소비자가 받는 이자 혜택은 적어 사실상 '미끼성 상품'이라는 불만이 적지 않다.
한 금융권 관계자는 "최근 수신 경쟁이 치열해지면서 일부 금융사가 고객들의 관심을 끌기 위한 마케팅 전략으로 미끼 상품을 내놓고 있다"고 말했다.
실제 시중은행에서 판매하고 있는 연 7~13%의 고금리 적금 상품 대부분이 2~3%가량의 기본금리만 적용하고 있다.
최고 연 13.5%의 금리를 제공하는 광주은행 행운적금의 기본금리 연 3.50%에 그친다. 매주 진행되는 회차별 행운번호 추첨 이벤트에 응모에 당첨돼야만 10%p 우대금리를 받을 수 있다.
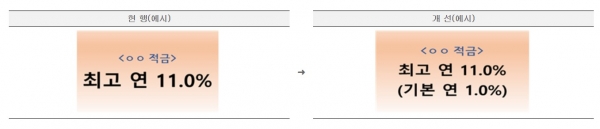
또 우리은행이 출시한 '데일리 워킹 적금' 상품은 최고 연 11.0%의 고금리를 제공하고 있지만 기본 금리가 1%에 불과했다.
이에 금융당국은 최고금리만 내세운 금융사의 '미끼 광고'에 제동을 걸었다.
금융위원회와 금융감독원은 전일 금융권에 특판 예적금 등 예금성 상품 금리 관련 광고 시 준수 필요사항을 안내했다.
이에 따라 앞으로 금융사들은 예적금 상품 광고 시 최고금리를 강조해 광고하는 경우 기본금리도 같이 표시해야 한다.
또 금융상품 설명서 뿐만 아니라 광고시에도 우대금리 지급조건을 표시토록 바뀐다.
일부 금융사들은 예적금 상품의 광고나 설명서에 우대금리 지급조건을 기재하는 대신 '홈페이지 등에 게시'라고 표기해 금융소비자가 제대로 알기 어려운 경우가 있었기 때문이다.
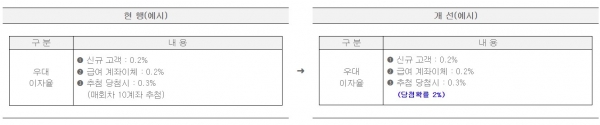
아울러 추첨 방식으로 우대금리를 적용할 경우에는 당첨확률 등의 정보도 제공해야 한다.
앞서 일부 은행은 특판 예적금 설계시에 추첨 이벤트를 통해 우대금리를 지급하면서, ‘매 회차별 10계좌 추첨’ 등의 정보만 제공하여 금융소비자는 당첨 확률에 대한 정보 없이 상품에 가입해야 하는 문제가 있었다.
이번 방침으로 금융소비자가 이자율의 범위를 쉽게 인식할 수 있을 것으로 기대된다.
정수진 기자 lycaon@greened.kr
