

- 보험료 수입 감소, 사고건수 증가→발생손해액 확대
- DB손보.삼성화재.현대해상, 흑자 유지...중소형사.비대면사 적자 폭 확대
- 올해 정비공임 인상, 4년 연속 보험료 인하 등 손해율 상승 가능성 상존
[녹색경제신문 = 윤덕제 기자]자동차보험 흑자 행진이 4년 만에 제동이 걸렸다. 지난해에 이어 손해율 악화 추세가 이어지고 있는 만큼 손해보험업계 긴장감은 더욱 커지고 있는 모양새다.
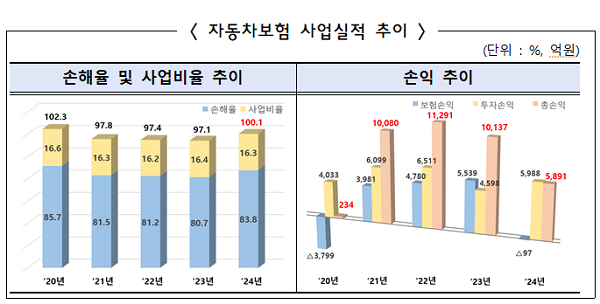
7일 금융감독원에 따르면 작년 자동차보험손익은 전년 5539억원보다 101.7% 감소하면서 97억원 적자 전환했다. 지난 2021년 코로나19 팬데믹 영향으로 교통량이 크게 줄어들면서 흑자로 돌아선 이후 4년 만이다.
작년 자동차보험 손해율은 83.8%로 전년(80.7%) 대비 3.1%p 상승했다. 이에 따라 손해율과 사업비율을 합한 합산비율이 100.1%로 손익분기점을 초과한 영향이 컸다. 이는 보험료 수입이 감소하고 사고건수가 증가하면서 발생손해액이 확대됐기 때문이다.
실제 지난해 자동차보험 매출액은 전년 21조 484억원 대비 3843억원 감소한 20조6642억원을 기록했다. 자동차보험 가입대수 증가 추세가 꺽이고 보험료 인하 효과가 누적된 것으로 풀이된다. 지난 3년 간 자동차보험은 2022년에 1.2%, 2023년 1.9%, 2024년 2.5% 씩 인하된 바 있다.
손보사들의 고민은 이처럼 자동차보험 손해율이 상승하고 있는 가운데 올해도 보험료 인하, 정비공임 인상 등 손해율 악화 가능성이 더욱 크다는 점이다.
손보사 한 관계자는 "올해 주요 손보사들은 정부의 상생금융 정책에 따라 자동차보험료를 최대 1%까지 인하키로 했다"며 "소비자들의 경제적 부담은 줄어들겠지만 손해율 상승에 따른 자동차보험 수익성 악화가 우려된다"고 말했다.
다만 지난해 자동차보험 사업비율은 전년 보다 0.1%p 개선된 16.3%를 나타냈으며, 보험손익에서는 적자를 기록했으나 5988억원의 투자손익 흑자로 총손익은 5891억원의 흑자를 거둔 것으로 집계됐다.
업계 전반적인 손해율 악화에 따라 일부 대형사도 적자 전환한 것으로 나타났다. 시장점유율 85% 가량을 차지하고 있는 대형 4개사 가운데 KB손해보험은 전년 대비 864억원의 보험손익 감소로 145억원의 적자를 기록했다. 현대해상의 경우도 전년 보다 2019억원의 보험손익이 줄어 10억원의 흑자 수준에 그쳤다. 삼성화재와 DB손해보험은 각각 1033억원, 1291억원의 흑자를 거뒀지만 이는 전년 대비 큰 폭으로 낮아진 수치다.
특히 중소형사 중에는 MG손해보험의 손해율이 114.7%로 가장 높았고, 메리츠화재, 한화손보, 롯데손보, 흥국화재 역시 전년 보다 적자 폭이 커진 것으로 집계됐다. 비대면사의 자동차보험 손해율도 악화됐다. 캐롯손해보험 97.4%, 하나손해보험 92.1%, 악사손보 87.8% 등이다.
자동차보험 시장 점유율은 대형사(삼성화재, 현대해상, DB손보, KB손보)의 점유율이 85.3%를 기록해 전년 수준의 과점구조가 지속됐다. 중소형사(메리츠·한화·롯데·엠지·흥국)의 점유율(8.3%, 0.1%p↓)은 하락한 반면, 비대면전문사(악사·하나·캐롯)의 점유율(6.4%, 0.1%p↑)은 상승했다.
판매채널별 비중은 대면 47.8%, CM 35.8%, TM 16.0% 및 PM(2024.1월 신규 개시) 0.4% 순이며, 대면 및 TM채널은 축소되고 온라인채널(CM)은 확대되는 추세를 이어갔다.
금감원은 "자동차보험 부정수급 개선대책이 안착되도록 후속 조치를 신속히 추진할 것"이라며 "부당한 보험금 누수 등을 방지해 향후 손해율이 안정적으로 유지될 수 있도록 지원할 예정"이라고 말했다.
윤덕제 기자 financial@greened.kr
