

주력 브랜드 사업 중단 등 자구책 없이 차환만 급급
[녹색경제신문 = 정수진 인사이트녹경 기자] BUCKAROO(버커루) 등 패션 브랜드, 의류 제조 사업을 영위하고 있는 '한세엠케이'가 117억원을 조달하기 위한 주주배정 유상증자에 나선다. 시장 일각에서는 잇딴 브랜드 사업 실패로 수익성이 극도로 악화된 상황에서 자구책 없이 주주들에게 손을 벌린다는 비판이 나오고 있다.
24일 금융감독원 전자공시에 따르면 한세엠케이는 117억원 규모의 유상증자를 추진한다. 주주배정 후 실권주 일반공모 방식으로 진행되며, 조달 자금의 약 60%(71억원)는 운영자금으로, 나머지는 시설자금으로 쓰일 예정이다. 한세엠케이의 최대주주 한세예스24홀딩스가 주주배정 몫 전량을 인수한다. 이로 인해 한세예스24홀딩스의 지분율은 72.04%에서 69.15%로 소폭 희석된다.
업계와 주주가 한세엠케이 유상증자를 바라보는 시선은 싸늘하다. 이 유상증자가 올해 들어 벌써 세 번째 주주를 기반으로 한 자금조달이라는 점에서다. 앞서 두 차례에 걸쳐 발행한 사모사채에도 최대주주 한세예스24홀딩스가 지급보증을 서며 자금 유치에 관여했고, 이번에는 유상증자 참여를 통해 직접 자금을 투입한다. 본업에서의 실적 및 수익성 개선 없이 외부 조달에만 의존하는 구조가 반복되면서 시장에서는 "밑 빠진 독에 물 붓기 아니냐"는 비판이 나오고 있다.
1995년 설립된 한세엠케이는 국내 대표적인 의류 제조사다. 2011년 유가증권시장에 상장됐다. ▲TBJ ▲ANDEW ▲BUCKAROO ▲NBA 등 다양한 캐쥬얼 브랜드 사업을 영위했다. 과거 10~30세대를 중심으로 높은 인기를 끌었으나, 온라인 소비 중심의 소비 트렌드 변화, 신흥 스트리트 브랜드의 부상, 오프라인 유통 채널 침체 등의 여파로 최근 수년간 성장세가 정체됐다.
매출감소와 영업손실이 확대되면서 2022년 TBJ와 ANDEW는 S/S 제품을 끝으로 생산을 종료했고, 올해 4월 말 키즈패션 멀티스토어인 컬리수에딧(CURLYSUEedit) 브랜드 역시 생산을 중단했다. 탑텐, 지오지아, 폴햄 등 브랜드 사업을 확장하고 있는 신성통상과는 대조적인 모습이다.
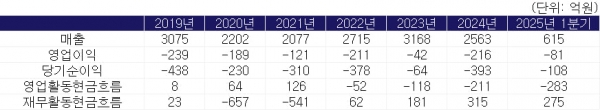
2019년 239억원의 영업손실을 기록한 이후 2020년 -189억원, 2021년 -121억원, 2022년 -211억원, 2023년 -42억원, 2024년 -216억원 등 6년 연속 적자를 내고 있다. 올 1분기 역시 81억원의 영업손실을 기록했다. 매출도 감소세다. 2019년 3075억원 수준이던 연매출은 지난해 2563억원으로 줄었으며, 2025년 1분기 기준 매출액 역시 615억원에 그쳤다.
매출 감소와 지속적인 영업손실로 현금도 새고 있다. 영업활동현금흐름은 2022년 -52억원으로 마이너스 전환된 이후 2023년 -118억원, 2024년 -211억원, 올 1분기 -283억원을 기록하고 있다. 이에 따라 올 1분기 누적 결손금 규모는 669억원 수준이다.
반면, 재무활동현금흐름은 같은 기간 2022년 62억원, 2023년 181억원, 2024년 315억원, 2025년 1분기는 275억원으로 꾸준히 플러스를 기록 중이다. 본업에서의 수익성 회복 없이 외부 자금 조달로만 버티고 있다는 해석이 나온다.
실제 한세엠케이는 이미 수차례에 걸쳐 '차환 목적'의 자금 조달을 단행했다. 올해 2월 사모사채를 발행해 350억원 규모의 단기차입금을 조달했고, 금융기관을 통해 677억원을 차입하기도 했다. 채무상환과 운영자금 확보를 위한 차입이다. 이로 인해 한세엠케이의 단기차입금은 927억원에서 1267억원으로 증가했다.
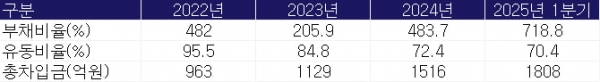
총차입금 규모는 2022년 963억원에서 2023년 1129억원, 2024년 1516억원, 올 1분기 1808억원으로 불어난 상태다. 부채비율 역시 지속적인 증가세다. 2023년 205.9%에서 2024년 483.7%, 올 1분기 718.8%까지 치솟은 상태다. 부채비율이 이미 위험 수위까지 차 있는 상황에서 추가로 부채비율을 확대할 수 있는 금융권 차입, 사채 발행의 방식이 아닌 신주발행을 통한 유동성 확보를 택한 것으로 보인다.
업계 관계자는 "한세엠케이의 사업이 부진에 빠지면서 현금이 새고 있는 상황인데, 여기에 조달 창구가 막히면서 주주배정 유상증자에 나선 것으로 보인다"고 강조했다.
이번 유상증자는 주주배정 후 실권주 일반공모 방식으로 진행된다. 눈에 띄는 점은 신주 가격이다. 주당 798원으로, 가중산술평균 주가에 약 40% 할인율을 적용했다. 24일 종가는 1158원 수준이다. 최대주주 인수 물량이 70%(930만주)에 이르는 상황에서 향후 차익 실현을 위한 안배를 한 것으로 보인다.
한세엠케이 관계자는 "이번 유상증자로 조달하는 자금의 용처는 차입금 상환 목적은 아니"라면서 "사업과 관련한 매출 부진은 내부적인 한계라기보다는 업황 전반의 침체에 따른 영향인데, 자금 조달을 통해 실적과 수익성이 가장 좋은 주력 사업 부문을 확장하고, 중장기 성장 기반을 마련할 것”이라고 말했다.
정수진 인사이트녹경 기자 insight@greened.kr
