

수익성 개선 지연 시 관리종목 지정 및 상장폐지 위험까지
[녹색경제신문 = 정수진 인사이트녹경 기자] LK삼양이 대규모 유상증자를 결정하며 단기 유동성 확보와 재무구조 개선을 시도하고 있다. 그러나 주력 사업 부진이 지속되고 재고자산 적체와 매출채권 회수 지연으로 현금화 속도가 느려지는 상황에서 유상증자 후에도 수익성이 개선되지 않을 경우 관리종목 지정이나 상장폐지 위험에 직면할 수 있다는 점이 증권신고서에 명시됐다.
현금 곳간 '바닥'...단기 유동성 확보 위한 대규모 유상증자 결정
27일 금융투자업계에 따르면 LK삼양은 최근 240억원 규모의 주주배정 후 실권주 일반공모 방식 유상증자를 결정했다. 유상증자로 조달한 자금 중 195억원(81.3%)은 원재료 확보, 연구개발비 등 운영자금에 사용되고, 나머지 45억원은 채무상환에 투입할 예정이다. 대표주관사는 대신증권이며, 실권주가 발생할 경우 잔액인수 방식으로 인수한다.
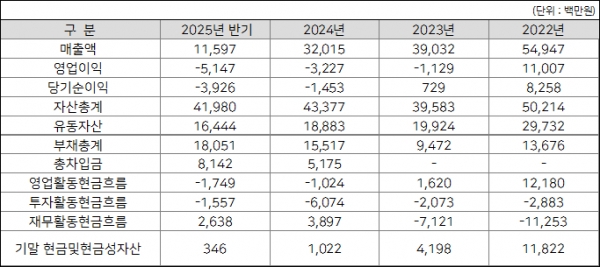
LK삼양이 유상증자에 나선 직접적 배경은 단기 유동성 고갈이다. LK삼양은 교환렌즈(MF·AF·XEEN 시리즈)를 주력으로 하는 국내 유일의 렌즈 설계·가공·조립·판매 전문기업이지만, 교환렌즈 시장 침체가 이어지면서 실적은 지속적으로 악화됐다. 매출은 ▲2022년 549억원 ▲2023년 390억원 ▲2024년 320억원으로 최근 3년 연속 감소세를 기록했다. 2023년에는 영업손실로 전환했고, 2024년에는 영업손실에 더불어 당기순손실까지 발생했다. 2025년 상반기에도 영업손실 52억원, 당기순손실 39억원을 기록하며 적자 흐름이 지속되고 있다. 특히 AF 렌즈 시장에서는 일본·중국 업체들의 저가 공세가 겹치며 마진 압박이 심화됐다.
이에 LK삼양은 열화상 카메라, B2B 사업 등 신사업 확장에 나서고 있으나, 단기간 성과보다는 비용 부담이 크게 나타나고 있다. 2024년 서울사무소 이전과 공장 리모델링으로 집기·비품 등 고정자산이 늘었고, 감가상각비와 운영비도 확대됐다. 신사업 투자가 중장기 성장 기반을 마련할 수 있다는 기대가 있지만, 당장의 수익성 회복에는 걸림돌로 작용하는 상황이다.
이 과정에서 유동자산과 현금이 빠르게 줄었다. 연결 기준 자산총계는 2022년 502억원에서 2025년 반기 420억원으로 감소했으며, 유동자산은 같은 기간 297억원에서 164억원으로 줄었다. 특히 현금및현금성자산은 2022년 118억원에서 2025년 반기 3.5억원으로 급감하며 ‘곳간이 마른’ 상황에 직면했다.
내부 현금창출력이 떨어지자 LK삼양은 차입 확대에 의존했다. 2025년 반기 총차입금은 81억원으로 집계되며, 이 중 단기차입금이 지난해 말 47억원에서 올해 상반기 77억원으로 30억원 늘었다. 이에 이자보상배율은 2022년 83.7배에서 2025년 반기 –20.8배로 악화돼 영업이익으로 금융비용을 감당하기 어려운 수준에 몰린 상황이다.
LK삼양은 이번 증자를 통해 단기 자금난을 해소하고 부채비율(2025년 반기 75.44%)을 개선하려 하지만, 근본적 수익성 회복은 여전히 불투명하다. 재고자산과 매출채권 지표도 재무건전성을 훼손하는 요인으로 지적된다. 재고자산은 2022년 107억원(재고자산회전율 3.5회)에서 2025년 반기에는 120억원(1.6회)으로 집계됐다. 재고자산 비중은 총자산의 28.6%까지 확대됐다.
특히 2024년 미국 총판사가 300만달러 규모 제품 인수를 지연하면서 54억원 규모 재고가 단기간에 적체됐다. 장기체화재고는 2022년 13억원에서 2025년 반기 25억원으로 늘었고, 평가손실충당금도 2022년 6.9억원에서 2025년 반기 13.4억원으로 확대됐다. 이는 매출 부진 속 재고자산 현금화 속도가 크게 떨어졌음을 보여준다.
매출채권 회수 속도도 둔화됐다. 2022년 매출채권은 62억원, 회전율 7.1회(회수기간 51.6일)였으나 2024년에는 48억원, 회전율 6.3회(57.6일)로 악화됐다. 특히 2025년 반기에는 매출 116억원 가운데 매출채권이 36억원으로 매출 대비 비중이 31%에 달했다. 회전율은 5.6회로 감소하고, 회수기간은 66일로 늘어났다. 이는 현금 유동성 부족 위험을 키우는 요인으로, 향후 영업환경 악화로 판매대금 회수가 대손충당금 증가 및 손상차손 반영 가능성이 있어 재무성과에 부정적인 영향을 줄 수 있다는 설명이다.
대규모 신주 발행, 주가 부담…관리종목 위험 경고
LK삼양의 이번 유상증자는 기존 발행주식(5074만주)의 38.86%에 해당하는 1972만주가 새로 발행되는 대규모 딜이다. 신주에 대한 보호예수가 없어 단기 물량 출회에 따른 주가 하락 가능성도 크다.
또한 실권주가 발생하면 대표주관사 대신증권이 잔액인수 방식으로 매입하게 되며, 이 경우 회사는 인수금액의 12%를 수수료로 지급한다. 이는 주관사의 실질 매입단가가 일반 청약자보다 12% 낮아지는 결과로 이어져, 단기간 대규모 매도 가능성을 높인다. 실제로 유상증자 발표 직후 주가는 13.3% 급락하며 52주 신저가를 기록했다.
증권신고서에는 관리종목 지정 및 상장폐지 가능성이 직접 기재됐다. 증권신고서 상에는 “유상증자를 통해 자본을 확충하더라도 납입자금이 예정대로 확보되지 않거나, 수익성이 개선되지 않을 경우 관리종목 지정 및 상장폐지에 이를 수 있는 중대한 위험이 존재한다”고 밝혔다. 이어 “손익요건·자본요건 외에도 예상치 못한 상황이 발생할 경우 관리종목 지정 및 상장폐지 가능성이 있으며, 투자금 회수가 원활히 이뤄지지 않을 수 있다”고 경고했다.
한편 LK삼양은 유상증자 납입을 오는 11월 중순, 신주 상장을 12월 초로 예정하고 있다. LK삼양 관계자는 “보도자료와 주주서한을 통해 유상증자 목적과 자금 사용처를 상세히 공개하고 주주·투자자와 소통하고 있다”며 “올해 말 자금 유입이 있더라도 즉각적인 실적 개선은 어렵지만, 판관비·원가 절감 등 내부 비용 절감을 병행해 내년 상반기부터 점진적 개선을 기대한다”고 말했다.
정수진 인사이트녹경 기자 insight@greened.kr
