

매출 285억달러, 전년比 12%↑
영업이익 5.8%... 차량 가격 인하, 원가 상승 영향
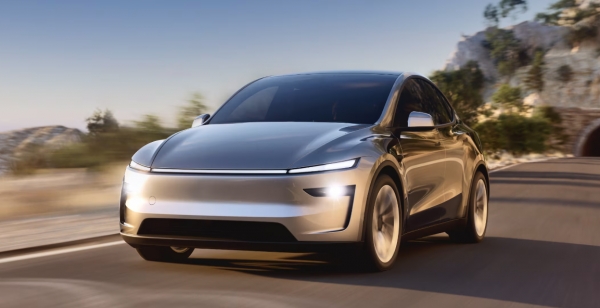
[녹색경제신문 = 김지윤 기자] 테슬라가 올해 3분기(7~9월) 사상 최대 매출을 기록했지만, 가격 인하와 비용 증가 여파로 수익성이 둔화됐다. 미국 전기차(EV) 세액공제 종료를 앞둔 ‘막판 수요’가 실적을 끌어올렸으나, 향후 성장세가 둔화될 가능성도 제기된다.
지난 22일(현지시간) 테슬라는 3분기 실적을 발표했다. 테슬라의 3분기 매출은 285억달러(약 39조원)로 전년 동기 대비 12% 증가했다.
3분기 차량 인도량은 49만7099대로 분기 기준 사상 최대치를 기록했으며 델3·Y’가 판매를 견인했다. 특히 미국 내 전기차 세액공제 만료를 앞둔 수요 급증이 실적 개선을 이끌었다는 분석이다.
에너지저장장치(ESS) 사업에서도 12.5GWh 규모의 설치 실적을 기록하며 역대 최대치를 경신했다.
다만 수익성 악화는 시장의 경계 요인이다. 3분기 영업이익은 16억 달러(약 2조 3000억 원)로 영업이익률은 5.8%에 그쳤다. 지난해 동기 영업이익률은 10.8%로, 감소폭이 크다.
3분기 판매량을 이끈 모델Y 주니퍼가 LFP 배터리를 탑재하고 차량 가격을 대폭 인하한데다 원가가 상승하며 수익성이 악화된 것으로 분석된다.
이에 더해 배출권(규제크레딧) 수익도 감소세를 보이고 있고, 미국 EV 세액공제에 따라 수요가 일부 ‘당겨지기 효과’를 보인 만큼, 향후 인도량이 둔화될 가능성도 거론된다.
테슬라의 3분기 잉여현금흐름(FCF) 39억달러를 기록했다. 보유 현금 및 단기투자자산은 416억달러로 전분기 대비 늘었다. 회사는 “자율주행 로보택시, 휴머노이드 로봇 등 차세대 성장사업 투자 여력은 충분하다”고 밝혔다.
증권가에서는 이번 실적을 두고 “성장세는 유지됐지만 수익성 회복이 관건”이라고 평가했다.
리서치업계 관계자는 “미국 보조금 정책 종료와 중국·유럽 시장의 경쟁 심화로 마진 압박이 이어질 수 있다”며 “테슬라가 강조한 로보택시, AI, 에너지 사업의 수익화 속도가 향후 주가의 핵심 변수”라고 말했다.
김지윤 기자 lycaon@greened.kr
