

관세 여파 클 것이라 예상했지만, 전력망 교체수요와 AI 수요가 장애 가뿐히 뛰어넘어
주가 사상 최고가 기록... 증권사들 목표 주가 일제히 상승
“미국 수요에 유럽까지 시장 수주 늘며 4분기 넘어 내년까지도 호황 가능성”
[녹색경제신문 = 박성진 기자]
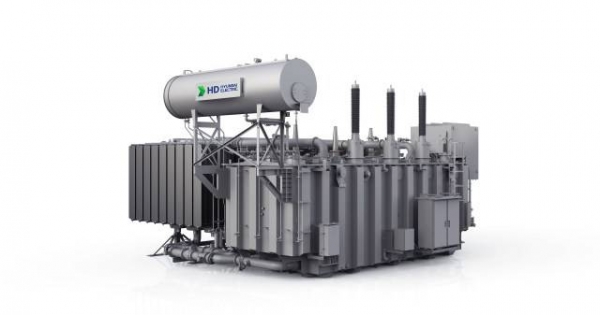
미국발 관세 악영향을 뚫고, 올해 3분기 전력 기업들의 호실적이 예상된다.
우선, 전력기기 3대 업체인 HD현대일렉트릭, LS일렉트릭, 효성중공업의 3분기 실적이 지난주부터 발표되고 있다. 지난 22일 LS일렉트릭이 처음으로 올해 3분기 매출액 1조2천163억 원, 영업이익 1천8억 원을 기록했다고 공시했는데, 이는 전년 동기 대비 각각 19.1%, 51.7% 증가한 수치다.
이어 지난 23일 HD현대일렉트릭은 올 3분기 매출9천954억원, 영업이익 2천471억원을 기록했다고 밝혔으며, 이는 전년 동기 대비 각각 26.2%, 50.9% 증가한 수치다. 두 기업의 호실적에 주가는 연일 상승세다.
효성중공업은 이번주 실적 발표가 예고돼있는데, 역시 호실적이 예상된다. 금융정보업체 에프앤가이드에 따르면 효성중공업의 3분기 실적 컨센서스는 매출 1조4178억원, 영업이익 1575억원으로, 전년 동기 대비 각각 23.8%, 41.3% 늘어날 것으로 보인다. 유안타증권은 효성중공업 실적 전망에 대해 북미·유럽 전력 인프라 확충에 따라 올 하반기에 걸쳐 실적이 좋아질 것이라 전망했다.
이처럼 관세 영향으로 고전할 것이라는 전망과 다르게 전력기기 업체들의 호실적 배경에는 북미 시장의 데이터센터와 초고압 변압기 판매가 주도한 글로벌 전력사업 성장세가 있다.
업계 관계자는 “인공지능 발전과 데이터센터 수요 증가로 전력기기에 대한 수요가 폭발적으로 증가하고 있으며, 북미와 유럽에서 노후 전력망 교체 수요도 지속적으로 나와 대규모 투자가 진행 중이며 대규모 수주도 확보해뒀다. 하지만, 수요 폭증에 비해 공급이 이를 따라가지 못하는 상황으로 가격 협상력이 높아졌다. 이런 상황이 관세 장애를 뛰어넘어 호실적을 달성할 수 있었던 배경”이라 설명했다.
이 때문에 올해 3분기를 넘어 4분기, 내년에도 성장은 전망된다. 증권사들은 전력기기 업체들의 목표 주가를 일제히 상향했다.
한국투자증권은 LS일렉트릭 목표주가를 35만원에서 39만원으로 올리며 “관세 영향이 있지만, 미국 시장에서 고객 저변이 확대되고 있다. 본격적인 이익 성장 국면에 진입했으며, 향후 관세 영향이 최소화되고, 매출 증가가 더해지면 내년과 2027년 영업이익은 각각 전년 대비 35.2%와 19.1% 증가할 것”이라고 전망했다.
삼성증권은 HD현대일렉트릭 목표가를 63만5000원에서 89만원으로 대폭 상향했다. 한영수 삼성증권 연구원은 “3분기 영업이익은 컨센서스를 웃돌았고, 이는 여전히 관세 비용이 반영되고 있는데도 이익률이 개선됐으며, 업황이 강력하단 증거다. 이 때문에 미래 실적이 상향할 것이라 판단할 수 있다”고 덧붙였다.
박성진 기자 pol@greened.kr
