

우주항공·방산시장 성장 대응 위해 R&D·설비 투자 지속
[녹색경제신문 = 정창현 기자] 세아베스틸지주가 2025년 3분기 글로벌 수요 둔화와 계절적 비수기에도 불구하고 고부가가치 제품 중심의 포트폴리오 강화로 전년 동기 대비 실적 성장을 이어갔다. 다만 전방 산업 부진과 조업일수 감소, 하계 전력비 증가 등의 영향으로 전분기 대비 실적은 다소 감소했다.
4일 세아베스틸지주는 연결 기준 3분기 매출액 9259억원, 영업이익 267억원을 기록했다고 공시했다. 전년 동기 대비 각각 4.8%, 9.5% 증가한 수치다. 당기순이익은 336억원으로 전년 동기 대비 195.9% 급증했다. 반면 전분기 대비로는 매출이 4.0%, 영업이익이 39.9% 감소했다.
주요 자회사들의 성과가 실적 개선을 이끌었다. 세아창원특수강과 세아항공방산소재는 항공·방산 부문의 고부가 제품 판매 확대에 힘입어 각각 전년 대비 영업이익이 172.0%, 37.3% 증가했다. 특히 세아항공방산소재는 3분기 누적 기준 매출 989억원, 영업이익 203억원, 영업이익률 20.6%를 기록하며 창사 이래 최대 실적을 달성했다.
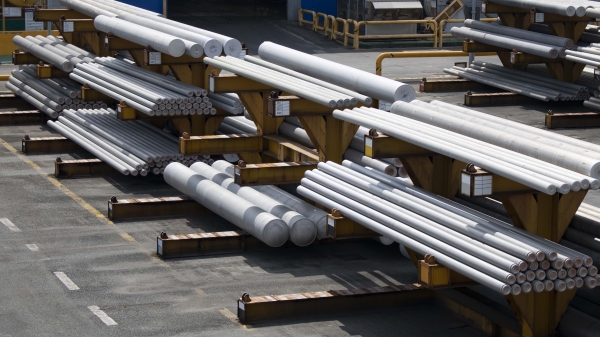
구체적으로 보면, 세아베스틸은 전년 동기 대비 매출이 4.8% 늘었으나, 중국산 저가 특수강봉강 유입과 원부재료 약세에 따른 단가 하락으로 영업이익이 65.4% 감소했다. 중국산 수입재 유입량은 지난해 같은 기간 15만2884톤에서 올해 16만1873톤으로 6% 이상 증가하며 시장을 잠식했다. 이에 따라 전분기 대비 매출은 8.3%, 영업이익은 79.3% 줄었다.
세아창원특수강은 스테인리스 주력 제품 판매가 견조했으나, 범용 제품 수요 감소로 매출이 전년 동기 대비 3.5% 줄었다. 그러나 고부가 선재·봉강 판매 확대와 공정 효율화로 영업이익이 172% 증가하며 수익성이 개선됐다.
세아항공방산소재는 구조적 성장세에 진입한 항공·방산 시장을 기반으로 전년 동기 대비 매출 25.9%, 영업이익 37.3% 증가를 기록하며 그룹 내 실적 성장의 중심으로 부상했다.
세아베스틸지주는 향후에도 품질과 납기 경쟁력 강화, 고부가 제품 중심의 판매 믹스 개선, 신규 시장 개척 등을 통해 수익성 회복에 주력할 방침이다. 또한 특수강·봉강 반덤핑 이슈에 적극 대응해 저가 수입산 방어와 국내 판매 안정화를 추진한다는 계획이다.
세아베스틸지주 측은 “우주항공·방산 시장의 고성능 특수금속 소재 공급사로서 입지 강화를 위해 자회사 간 통합 포트폴리오를 강화하고 신규 투자와 연구개발을 통해 특수합금 소재 기술 고도화를 진행할 계획”이라며 “주요 대륙별 생산 거점 확대, 해외 신설 생산 법인 및 세아항공방산소재 창녕 공장 신규 투자 적기 진행으로 글로벌 수요 시장 공략을 위한 새로운 성장동력을 확보하겠다”고 설명했다.
정창현 기자 lycaon@greened.kr
