

- 금융당국, 주담대 규제 강화·기업대출 RW 완화로 가계→기업 대출 구조 전환 유도
- 나신평 "부실채권 증가세 이어지지만 2026년 은행 실적·신용등급 안정 전망"
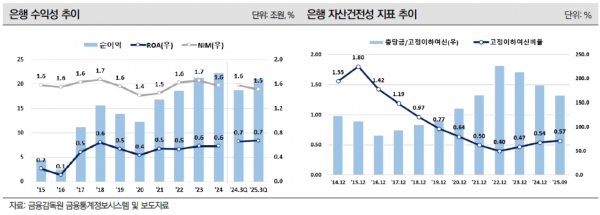
[녹색경제신문 = 나아영 기자] 국내 은행권이 올해 3분기 누적 기준 21조원이 넘는 사상 최대 수준의 당기순이익을 기록했으나, 자산 건전성 지표는 오히려 악화한 것으로 나타났다. 이자 이익과 비이자 이익의 동반 상승으로 실적은 개선됐지만, 부실채권(NPL) 비율이 0.57%까지 상승하며 리스크 관리 필요성이 대두되고 있다.
나이스신용평가는 9일 발표한 '2026년 은행 산업 전망' 보고서를 통해 은행업의 등급 전망을 '안정적'으로 유지하면서도 자산 건전성 저하 위험을 지적했다. 보고서에 따르면 2025년 3분기 누적 국내 은행의 당기순이익은 21조1000억원으로 전년 동기 18조8000억원 대비 2조3000억원 증가했다. 시장금리 하락에 따른 순이자마진(NIM) 축소에도 불구하고 이자수익자산 확대가 이를 상쇄하며 이자 이익 규모를 키웠다. 여기에 환율 하락 효과로 외환·파생 관련 이익이 전년 대비 2조6000억원 급증해 유가증권 손실을 메웠다. 대손비용은 1000억원 소폭 증가에 그쳤으며, 지난해 주가연계증권(ELS) 배상금 1조4000억원의 기저효과가 제거되면서 영업외손익도 개선됐다.
화려한 실적에도 불구하고 내년부터 적용되는 금융당국의 규제 변화는 은행의 수익 구조에 근본적 영향을 미칠 전망이다. 당국은 지난 10월 서울 주택시장 과열에 따라 규제 지역을 확대하며 주택담보대출 한도를 대폭 축소했다. 스트레스 DSR(총부채원리금상환비율) 금리도 상향 조정했다. 향후 주택담보대출 추가 위험가중치(RW) 하한 조정과 가계 부문 완충 자본 부과 가능성까지 제기되면서 중단기적으로 가계대출 성장 둔화는 불가피한 상황이다.
금융당국은 '생산적 금융' 기조에 맞춰 가계대출 규제를 강화하는 대신 기업 대출 확대를 유도하고 있다. 2026년 1분기 중 주택담보대출 RW는 15%에서 20%로 상향 조정되고, 비상장주식 RW는 400%에서 250%로 낮아질 예정이다. 이 조정으로 은행권 전체 위험가중자산은 31조6000억원 감소하고 BIS자본비율은 약 24bp 상승할 것으로 추정된다. 정부가 조성 중인 75조원 규모 첨단전략산업기금도 은행의 기업 대출 확대를 뒷받침하는 수단이다. 다만 기업 대출은 가계대출보다 금리 수준이 낮아 순이자마진 개선 효과가 크지 않고, 혁신기업 위주의 대출 확대는 사업 불확실성과 대손비용 부담을 키우는 요인이다.
대손비용 부담 우려는 실제 지표로 나타나고 있다. 고정이하여신비율은 2022년 9월 최저점 0.4%를 기록한 이후 상승 추세를 이어가며 2025년 9월 말 0.57%로 전년 말 0.54% 대비 높아졌다. 신규 부실채권 발생이 정리 규모를 상회하면서 대손충당금 적립률도 164.8%로 하락했다. 코로나19 이전과 비교하면 여전히 우수한 수준이지만, 실물경기 회복 지연과 기업 대출 확대로 자산건전성 지표 하방 압력은 지속될 전망이다.
나신평은 2026년 은행업 실적 전망을 '유지'로, 신용등급 방향성은 '안정적'으로 제시했다. 여신 성장 둔화세가 이어지겠지만 최근 상승한 시장금리와 가계대출 관리 강화로 인한 높은 가산금리 등이 순이자마진 하방을 지지하면서 2024년과 유사한 실적을 유지할 것으로 예상했다. 이예리 나신평 책임연구원은 "기준금리 인하 가능성으로 NIM 축소 가능성이 존재하나, 최근 상승한 시장금리와 가계대출 관리기조 강화로 인한 높은 가산금리 등은 순이자마진 하방을 지지하는 요인"이라며 "과점적 경쟁 구도 및 안정적 사업 기반을 바탕으로 한 이익 창출 능력과 우수한 손실 흡수 능력 등을 감안할 때 주요 국내 은행의 신용도 변화 가능성은 낮다"고 평가했다.
나아영 기자 financial@greened.kr
