

- 업비트 의존도 우려에 "2년간 자체 수신 7조8000억원 확보...의존도 20%로 축소"
- BaaS·법인 대출·스테이블코인 3축 제시...2030년 법인 대출 50%까지 확대
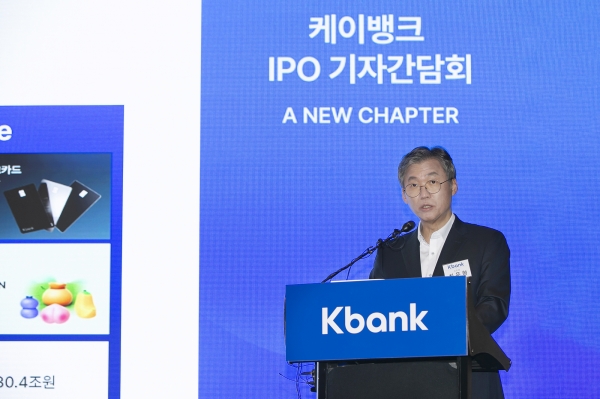
[녹색경제신문 = 나아영 기자] 세 번째 IPO 도전에 나선 케이뱅크가 5일 업비트 의존도 논란에 정면 대응했다. 최우형 은행장은 "대형 플랫폼 제휴로 BaaS를 수익화하는 첫 은행이 되겠다"며 "스테이블코인 시장에서 케이뱅크가 가장 큰 수혜를 실현할 것"이라고 강조했다. 그는 오픈 에코 시스템·법인 대출·스테이블코인 3축 전략으로 수익 다변화를 완성한다는 방침을 밝혔다.
케이뱅크는 5일 서울 여의도 콘래드호텔에서 기자간담회를 열고 상장을 앞둔 성장 전략과 IPO 계획을 공개했다. 케이뱅크와 업비트의 계약기간이 오는 10월 만료되면서 시장에서는 업비트 예치금 감소가 실적에 미칠 영향을 우려해왔다.
최우형 케이뱅크 은행장은 이날 "2025년 한 해 동안 약 280만 명의 신규 고객을 확보했고, 가계 대출 규제 환경에서도 두 자릿수 대출 성장을 이뤘다"며 "케이뱅크는 지난 1년 동안 더 견고하고 큰 잠재력을 가진 인터넷 전문은행으로 성장했다"고 말했다. 그는 "2020년 업비트로 인한 계좌 개설이 연간 약 100만 건이었는데 2024년에는 약 100만 건으로 유지되고 있다"며 "업비트를 통해 유입된 고객이 케이뱅크 고유 서비스를 이용하면서 자체 성장 동력이 확보됐다"고 강조했다. 케이뱅크는 4일부터 10일까지 기관 수요예측을 진행하고 12일 공모가를 확정한다. 공모 주식 수는 6000만주(신주·구주 각 3000만주), 희망 공모가는 8300~9500원으로 예상 공모 금액은 4980억~5700억원이다. 일반 청약은 20일과 23일 양일간 진행되며, 상장 예정일은 다음 달 5일이다.
케이뱅크는 이날 ▲오픈 에코 시스템(개방형 생태계) 기반 플랫폼 제휴 ▲SOHO·법인 대출 확대 ▲스테이블코인 시장 선점 등 3축 전략을 제시했다. 최 은행장은 이날 간담회에서 '오픈 에코 시스템'을 여러 차례 언급하며 업비트 단일 파트너 의존도를 낮추고 다양한 대형 플랫폼과 제휴를 확대해 수익원을 분산한다는 전략을 강조했다. 그는 특정 플랫폼에 종속되지 않고 다양한 대형 플랫폼과 제휴해 금융 서비스를 제공하는 BaaS(Banking as a Service) 공급자로 자리매김한다는 구상을 밝혔다.
케이뱅크는 대형 플랫폼과의 BaaS형 제휴를 통해 플랫폼 이용자 및 중소기업 고객을 대상으로 맞춤형 금융 상품·서비스를 제공하며 신규 고객 유입과 트래픽 증대, 신규 비즈니스 기회 확보를 목표로 설정했다. 구체적인 제휴 사례로는 2025년 국내 1위 패션 플랫폼 무신사와의 파트너십이 있다. 무신사 머니 제휴 통장과 체크카드는 금융위원회로부터 혁신금융 서비스로 지정받았다. 케이뱅크는 네이버와도 페이먼츠·은행 공동 심사 기반 신용대출을 2026년 상반기 출시할 예정이다.
이날 질의응답 시간에는 업비트 관련 질문이 집중됐다. 케이뱅크에 따르면 디지털자산 예치금 규모는 2020년 약 9000억원에서 2021년 약 6조7000억원, 2024년 약 8조5000억원으로 증가했으나 전체 수신 대비 비중은 2021년 절반 이상에서 2025년 말 약 20%까지 낮아졌다. 시장에서는 업비트 예치금이 줄어들 경우 케이뱅크의 저비용 수신 기반이 약화될 수 있다는 우려를 제기했으나, 최 은행장은 업비트 예치금이 실적에 거의 영향을 주지 않는다고 강조했다. 그는 예치금은 대출 재원으로 쓰지 않고 고유동성 자산으로만 운용된다고 설명하며 "지난 2년간 신규 고객 600만 명 중 자체 뱅킹 서비스 유입이 500만 명, 수신 순증 11조원 중 자체 수신 증가가 약 7조8000억원"이라고 밝혔다.
케이뱅크는 SOHO(개인사업자)·법인 시장 공략도 수익 다변화의 핵심 축으로 제시했다. 최 은행장은 "가계 대출 규제가 강화되는 상황에서 SME 대출 성장 가속화를 통해 가계·SME 여신 비중을 2030년 기준 50대 50으로 달성할 것"이라고 밝혔다. 케이뱅크는 2024년 하반기 국내 최초로 개인사업자 대상 100% 비대면 부동산 담보 대출을 출시했다. 케이뱅크에 따르면 2026년 상반기 운용자금 특례 확대를 시작으로 2027년 법인 대출 시장 본격화 등 단계별 로드맵을 제시했다.
케이뱅크는 세 번째 축인 스테이블코인 시장 선점 전략도 공개했다. 최 은행장은 "향후 폭발적 성장이 예상되는 스테이블코인 시장에서 케이뱅크가 가장 큰 수혜를 실현할 은행"이라고 밝혔다. 그는 "스테이블코인 법제화에 따라 은행 컨소시엄에 주도적으로 참여해 스테이블코인을 발행할 것"이라며 "국내에서는 BC카드 결제 인프라를 활용하고, 해외에서는 아랍에미리트 체인저·태국 파트너와 협력해 해외 송금·결제 네트워크를 구축할 계획"이라고 말했다. 간담회에서는 원화를 태국 현지 계좌로 실시간 환전·송금하는 시연도 진행됐다.
케이뱅크는 이번 공모가를 2024년 두 번째 IPO 시도(9500~1만2000원) 대비 약 20% 인하했다. 희망 공모가 밴드 하단은 8300원, 상단은 9500원으로 이전보다 낮아졌으나 업계에서는 케이뱅크의 성장성과 수익 다변화 전략을 긍정적으로 평가하고 있다. 케이뱅크는 상장 완료 시 과거 유상증자 자금 7250억원이 추가로 BIS비율 산정 때 자본으로 인정받게 되며, 이번 공모를 통한 자금 조달과 합쳐 약 1조원의 자금 유입 효과를 기대하고 있다.
DB증권 나민욱 연구원은 2일 "케이뱅크가 자본 확충을 통해 대출 성장 여력을 확대하고 업비트 의존도 탈피 전략을 구체화하면서 탄탄한 기초체력에 성장성까지 겸비했다"며 "IPO 성공 시 상장 후 예상 CET1비율이 22.8%로 상장 이전 대비 약 10%p 상승할 것"이라고 분석했다. 케이뱅크는 자본 확충을 바탕으로 오픈 에코 시스템 기반 플랫폼 제휴와 법인 대출 확대를 가속화한다는 계획이다.
최 은행장은 "2027년에는 비대면 중소기업 법인 대출 상품을 론칭하고, 네이버페이·카카오뱅크·토스·KT 사업자 등과 입점 제휴를 확대할 것"이라며 "스테이블코인 시장 선점과 함께 3축 전략을 통해 업비트 의존도를 낮추고 수익 다변화를 완성하겠다"고 말했다. 금융권에서는 케이뱅크가 이번 IPO를 통해 자본력을 강화하고 다각화 전략을 본격화하면서 세 번째 도전 끝에 상장에 성공할 수 있을지 주목하고 있다.
나아영 기자 financial@greened.kr
