

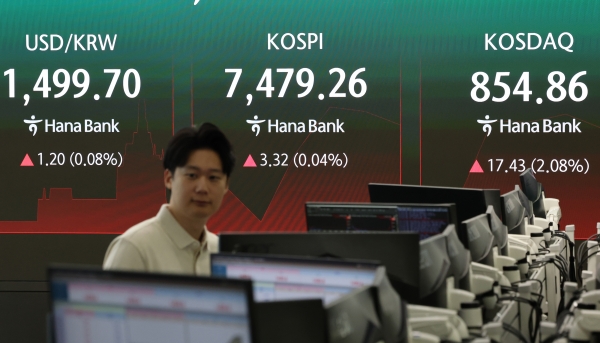
[녹색경제신문 = 나희재 기자] 국내 증시가 단기 급락 이후 중대 분기점에 들어섰다는 분석이 나왔다. 대신증권은 코스피가 거래대금을 동반해 8200선을 돌파·안착하면 상승 추세가 재개되며 '코스피 1만 시대' 진입 가능성이 커질 것으로 전망했다. 반면 8200선 안착에 실패할 경우에는 7000선을 일시적으로 하회하는 마지막 조정 국면이 나타날 수 있지만, 현재 12개월 선행 주가수익비율(PER)이 6.36배로 역사적 저평가 구간에 진입한 만큼 PER 7배 이하에서는 적극적인 비중 확대 전략이 유효하다고 진단했다.
이경민 대신증권 연구원은 13일 보고서를 통해 "최근 코스피 급락은 투자심리와 수급 불안에 따른 변동성이 확대된 결과"라며 "단기적으로는 8200선 돌파 여부가 중요하지만 중장기 방향성은 여전히 상승"이라고 밝혔다.
지난주 코스피는 장중 7000선 초반까지 밀리며 지난 3월과 유사한 급락 패턴을 나타냈다. 다만 경기선행지수와 기업 실적 전망이 동시에 개선되는 국면에서 지수가 고점 대비 20% 이상 하락한 것은 이례적이라는 평가다.
실제 코스피가 큰 폭으로 조정받는 동안에도 기업 실적 전망은 오히려 개선됐다. 12개월 선행 주당순이익(EPS)은 5월 말 1015포인트에서 지난 10일 1175포인트까지 상승했다. 반면 지수 하락으로 12개월 선행 PER은 6.36배까지 떨어졌다. 이는 코로나19 팬데믹 당시 기록했던 저점 수준을 밑도는 역사적 밸류에이션 저점권이라는 설명이다.
이 연구원은 "과열권에 위치했던 IT하드웨어와 반도체 등 기존 주도주도 이번 조정을 거치며 실적 대비 저평가 영역으로 이동했다"며 "주간 기준 24개, 월간 기준 25개 업종이 저평가 구간에 위치할 정도로 가격 매력이 높아졌다"고 분석했다.
코스피가 글로벌 증시보다 큰 폭으로 하락한 배경으로는 반도체 업종의 영향력을 꼽았다. 글로벌 증시는 AI 산업과 반도체 업황에 대한 불확실성, 미국과 이란 간 무력 충돌에 따른 유가 상승 압력에도 실적과 경기 회복 기대를 바탕으로 견조한 흐름을 이어갔다. 반면 코스피는 상승을 주도했던 반도체 업종에 악재와 매도세가 집중되면서 낙폭이 확대됐다는 분석이다.
당시 코스피 시가총액에서 반도체 비중은 60%를 웃돌 정도로 절대적인 영향력을 행사했다. 다만 이 연구원은 이번 반도체 조정이 펀더멘털 악화에 따른 것이 아니라 AI 산업 서사 약화, 밸류에이션 정상화, 레버리지 청산 등 수급 충격이 복합적으로 작용한 결과라고 진단했다.
그는 "삼성전자 실적은 시장 예상치를 웃돌았고 반도체뿐 아니라 비반도체 업종의 실적 전망도 상향 조정되고 있다"며 "선행 EPS 상승 추세 역시 유효하다"고 말했다.
향후 시장의 핵심 변수로는 미국 물가와 실적 시즌을 제시했다. 이 연구원은 14일 발표되는 미국 6월 소비자물가지수(CPI)가 통화정책 불확실성을 완화하는 계기가 될 것으로 전망했다. 유가 하락 효과가 물가에 반영될 경우 채권금리와 달러가 안정되면서 글로벌 증시와 코스피 투자심리 개선에도 긍정적으로 작용할 수 있다는 설명이다.
아울러 다음 주부터 본격화되는 2분기 실적 시즌과 7월 말 삼성전자, SK하이닉스 등 주요 빅테크 기업들의 실적 발표 및 컨퍼런스콜도 반도체 업황과 AI 투자에 대한 불확실성을 완화하는 계기가 될 것으로 내다봤다.
이 연구원은 "8200선을 거래대금을 동반해 돌파·안착할 경우 빠른 시간 안에 코스피 1만 시대 진입도 가능할 것"이라면서도 "안착에 실패하면 7000선을 일시적으로 하회하는 마지막 조정 가능성은 염두에 둘 필요가 있다"고 말했다.
그러면서 "다만 단기 변동성과 별개로 견조한 경기와 실적 상승 사이클은 유지되고 있다"며 "코스피 PER 7배 이하에서는 매도보다 적극적인 비중 확대 전략이 유효하며, 8000선 이하에서는 반도체와 2차전지, 전력기기, 방산 등 기존 주도주를 중심으로 변동성을 활용한 분할 매수 전략이 바람직하다"고 강조했다.
나희재 기자 financial@greened.kr
