

기준금리 2.75%로 인상…회사채 발행 부담 더 커졌다
IPO·유상증자·PF까지 동반 부진…전통 IB 수익원 '냉각'
"딜 자체가 없다"…상반기보다 더 막막한 하반기 IB 시장
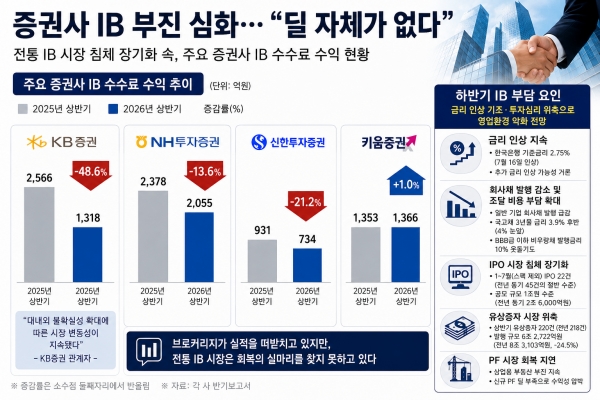
[녹색경제신문 = 정수진 기자] 올해 상반기 기업금융(IB) 부문에서 부진한 성적표를 받아든 증권사들이 하반기에는 더 어려운 시장과 마주할 전망이다. 회사채 발행 감소와 기업공개(IPO) 시장 침체, 유상증자 위축이 동시에 이어지는 가운데 현장에서는 "딜 자체가 없다"는 말이 공공연하게 나올 정도다. 브로커리지가 증권사 실적을 떠받치고 있지만 전통 IB 시장은 좀처럼 회복의 실마리를 찾지 못하고 있다.
31일 금융투자업계에 따르면 주요 증권사들의 상반기 IB 실적은 일제히 뒷걸음질쳤다. ECM(주식자본시장)과 DCM(채권자본시장) 시장이 동시에 위축되면서 관련 수수료 수익도 감소했다.
KB증권의 상반기 IB 영업수익은 지난해 같은 기간 2566억원에서 올해 1318억원으로 절반 가까이 줄었다. KB증권 관계자는 "대내외 불확실성 확대에 따른 시장 변동성이 지속됐다"고 설명했다.
NH투자증권의 IB 수수료 수익도 지난해 상반기 2378억원에서 올해 2055억원으로 13.6% 감소했다. 신한투자증권 역시 같은 기간 931억원에서 734억원으로 21.2% 줄었다. 키움증권은 1353억원에서 1366억원으로 1.0% 증가하는 데 그치며 사실상 제자리걸음을 했다.
문제는 하반기다. 업계에서는 상반기보다 영업환경이 더 악화될 가능성에 무게를 두고 있다.
가장 큰 변수는 금리다. 한국은행은 지난 16일 기준금리를 연 2.5%에서 2.75%로 인상했다. 시장에서는 한국은행이 8월과 11월, 내년 2월까지 기준금리를 0.25%포인트씩 추가 인상해 최종금리가 연 3.5%에 이를 가능성도 거론하고 있다. 금리 상승은 기업들의 회사채 조달 비용을 높여 DCM 시장을 더욱 위축시키는 요인으로 꼽힌다.
국고채 3년물 금리도 최근 3.96%까지 올라 연말에는 4%를 웃돌 수 있다는 전망이 나온다. BBB급 이하 비우량 회사채의 발행금리도 최근 10%를 넘어 2024년 2월 이후 약 2년 6개월 만에 최고 수준을 기록했다. 업계에서는 회사채를 발행하더라도 원하는 규모만큼 자금을 조달하기 어렵고, 발행에 성공해도 이자 부담이 커질 것으로 보고 있다.
금리 부담이 기업들의 투자와 인수합병(M&A)에도 영향을 미치면서 인수금융 시장 역시 대형 딜을 기대하기 어려운 분위기다.
IPO 시장도 좀처럼 살아날 기미를 보이지 않는다. 투자심리 위축으로 대형 IPO들이 잇따라 일정을 미루면서 올해 1~7월 스팩을 제외한 IPO는 22건에 그쳤다. 지난해 같은 기간 45건의 절반 수준이다. 공모 규모도 2조6000억원에서 1조원 수준으로 급감했다.
ECM 시장도 사정은 비슷하다. 올해 상반기 유상증자 건수는 220건으로 지난해(218건)와 큰 차이가 없었지만 발행 규모는 8조3103억원에서 6조2722억원으로 24.5% 감소했다. 대형 딜이 줄면서 증권사들의 수수료 수익도 함께 줄었다.
부동산 프로젝트파이낸싱(PF)도 아직 회복을 기대하기 어렵다는 평가다. 상업용 부동산 시장 부진이 이어지면서 신규 PF 딜이 활발하게 나오지 않고 있기 때문이다.
대형 증권사 관계자는 "증권사마다 차이는 있지만 업황 자체가 좋지 않은 것은 공통적"이라며 "IPO, 회사채, PF, 유상증자 등 전통 IB 사업에서 딜 자체가 부족한 상황"이라고 말했다.
회사채와 IPO, 유상증자, PF 등 전통적인 IB 수익원이 동시에 둔화하면서 하반기 증권사 IB 실적은 대형 딜 회복 여부에 더욱 크게 좌우될 전망이다. 다만 금리 부담과 투자심리 위축이 이어지고 있는 만큼 당분간 의미 있는 반등을 기대하기는 쉽지 않다는 것이 업계의 대체적인 시각이다.
정수진 기자 insight@greened.kr
