

은행 198건 최다…오도형·방해형이 전체의 87.5%
전자상거래는 과징금, 금융은 가이드라인…금융소비자보호법 사각지대 논란
美 FTC·EU DSA는 법적 금지·제재 강화…韓 금융권은 자율점검 중심
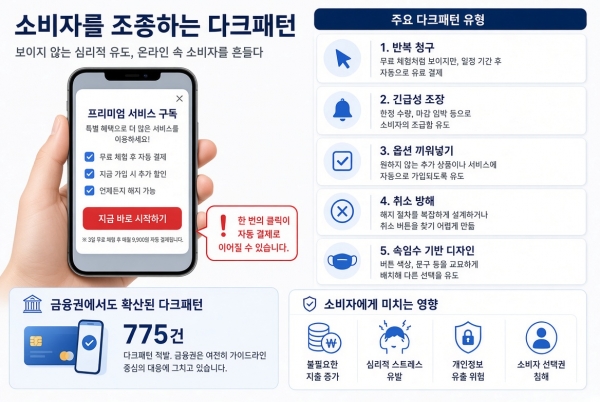
[녹색경제신문 = 박지안 기자] 금융상품을 온라인으로 판매하는 과정에서 소비자의 선택을 왜곡하거나 특정 행동을 유도하는 '다크패턴'이 금융권 전반에서 확인됐다. 금융당국이 가이드라인을 마련하고 업계 자율점검에 나섰지만, 이를 직접 규율할 법적 근거가 없어 실효성에는 한계가 있다는 지적이 나온다.
은행 198건 최다…오도형·방해형이 87.5%
11일 녹색경제신문의 취재에 따르면 금감원은 9일 오후 8개 금융협회 소비자보호담당 임원들과 '다크패턴 예방을 위한 상시협의체 킥오프 회의'를 열고 지난 4월 시행된 '온라인 금융상품 판매 관련 다크패턴 가이드라인'에 따른 업계 자체점검 결과를 공유했다.
이번 자체점검에서 확인된 다크패턴은 특정 업권에 국한되지 않고 금융권 전반에서 나타났다. 은행이 198건으로 가장 많았고 증권 159건, 카드 118건, 저축은행 91건, 생명보험 81건, 손해보험 63건, 캐피탈 49건, 핀테크 9건, 신협 7건 순이었다.
유형별로는 오도형이 455건으로 가장 많았다. 이어 방해형 223건, 압박형 87건, 편취유도형 10건으로 집계됐다. 오도형과 방해형을 합치면 전체 사례의 87.5%를 차지했다.
대표적인 사례로는 '동의하고 진행' 버튼을 '동의 안함' 버튼보다 시각적으로 두드러지게 배치하는 '잘못된 계층구조', 이미 의사표시를 마친 소비자에게 팝업을 다시 띄워 동의를 재요구하는 '반복간섭', 카드 발급 신청 완료 직전 간편결제 서비스 가입을 필수 절차처럼 오인시키는 '계약과정 중 기습광고' 등이 확인됐다.
김욱배 금감원 소비자보호총괄 부원장보는 회의에서 다크패턴이 금융회사의 마케팅 수단으로 활용돼서는 안 된다며 업계의 인식 전환과 신속한 시정을 강조했다.
전자상거래는 법으로 금지…금융은 가이드라인 중심
이번 점검에서 다수의 사례가 확인됐지만 금융권의 대응 수단은 아직 제한적이다. 금융권에는 다크패턴을 직접 규율하는 별도의 법적 금지 조항이나 제재 체계가 마련돼 있지 않다. 금감원이 지난 4월 마련한 가이드라인도 법적 구속력 없이 금융회사의 자체점검과 시정을 유도하는 수준이다.
금융권과 달리 다른 업종에서는 다크패턴을 법으로 금지하고 실제 제재까지 이어지고 있다. 공정거래위원회는 2024년 전자상거래법을 개정해 주요 다크패턴 유형을 법으로 금지하고 과징금·과태료 등 제재 근거를 마련했다. 이후 후속 지침을 통해 유형별 판단 기준도 구체화했다.
실제 제재 사례도 있다. 공정위는 정기결제형 음원 서비스의 중도해지 고지 미흡을 이유로 카카오(멜론)에 과징금 9800만원을 부과했다. 다만 해당 처분은 지난 6월 서울고법에서 절차적 하자를 이유로 취소됐다.
금융상품은 장기간 거래가 이어지고 소비자가 부담하는 금액도 큰 만큼 온라인 화면 설계가 소비자의 의사결정에 미치는 영향이 크다. 다크패턴에 대한 명확한 기준과 실효성 있는 관리 체계가 금융권에서도 요구되는 배경이다.
해외는 법적 금지·강력 제재
해외 주요국 역시 다크패턴을 단순한 온라인 이용 편의의 문제가 아닌 소비자 선택을 왜곡하는 행위로 보고 법적 규제와 제재를 강화하고 있다.
미국 연방거래위원회(FTC)는 기만적인 사용자 인터페이스에 대한 제재를 이어가고 있다. 아마존 프라임은 가입은 쉽게 하면서 해지는 복잡하게 설계했다는 이유로 FTC의 제소 대상이 됐으며, 금융 분야에서도 대출 플랫폼 솔로펀즈가 '무료 대출'을 내세워 수수료를 부과한 혐의로 소비자금융보호국(CFPB)의 제소 대상이 됐다.
유럽연합(EU)도 2024년 전면 시행된 디지털서비스법(DSA)을 통해 이용자의 선택을 왜곡하는 다크패턴을 금지하는 등 법적 규제를 마련했다.
775건 확인됐는데…자율점검만으로 실효성 확보할까
국내에서도 금감원은 이번 점검을 계기로 금융권의 대응 체계를 강화할 계획이다. 다크패턴 시정 현황을 지속적으로 점검하고 금융회사의 내부통제체계 구축을 유도하는 한편, 모범규준 마련 등 자율규제 방안을 논의할 예정이다. 업권 간 가이드라인 적용에 혼선이 없도록 Q&A도 제공한다.
다만 업계에서는 가이드라인의 구체적인 적용 기준을 두고 문의가 이어지고 있다. 선택 버튼의 색상을 동일하게 해야 하는지, 소비자의 선택을 왜곡하지 않는 범위에서 차이를 둘 수 있는지 등 실제 화면 설계에 적용할 때 판단 기준이 모호하다는 지적이다.
한 업계 관계자는 “금융회사 268곳에서 775건의 사례가 확인된 만큼 가이드라인과 자율점검만으로 다크패턴을 실질적으로 줄일 수 있을지는 지켜볼 필요가 있다”며 “금융소비자보호법 등에 다크패턴을 직접 규율할 수 있는 법적 근거가 마련되어야 한다”고 말했다.
박지안 기자 financial@greened.kr
