

순자산도 대부분 감소...50억원대까지 내려온 ETF 잇따라
추가 금리 인상 땐 가격→자금흐름→분배금 순으로 부담 확대
발행어음·IMA·커버드콜과 인컴 경쟁,,,분산투자·상품 차별화 관건
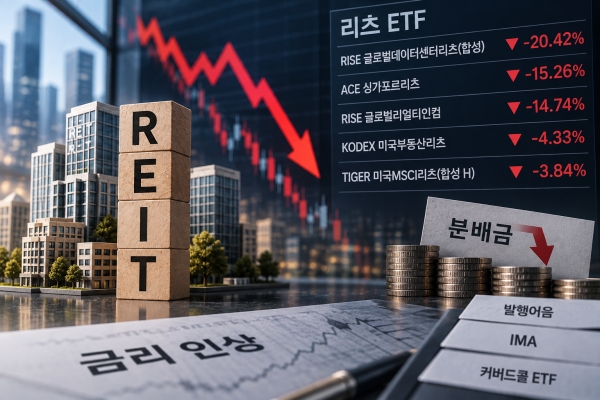
[녹색경제신문 = 정수진 기자] 국내 상장 리츠 상장지수펀드(ETF)가 금리 상승 여파로 약세를 보이고 있다. 최근 3개월간 리츠 ETF 15종이 일제히 하락한 데 이어 순자산도 감소하면서 일부 상품은 50억원대까지 내려왔다. 추가 금리 인상 가능성까지 거론되면서 당분간 투자심리 회복도 쉽지 않을 전망이다.
리츠 ETF 15종 일제히 하락…3개월 새 최대 20%↓
15일 한국거래소 정보데이터시스템에 따르면 지난 14일 기준 국내 상장 리츠 ETF 15종 모두 최근 3개월간 주가가 하락했다.
하락폭이 가장 큰 상품은 KB자산운용의 'RISE 글로벌데이터센터리츠(합성)'로 6월 16일 1만7000원에서 9월 14일 1만3250원으로 20.42% 떨어졌다. 한국투자신탁운용의 'ACE 싱가포르리츠(-15.26%)', KB자산운용의 'RISE 글로벌리얼티인컴(-14.74%)'도 두 자릿수 하락률을 기록했다.
미국과 일본 리츠 ETF도 약세를 피하지 못했다. 같은 기간 삼성자산운용의 'KODEX 미국부동산리츠'는 4.33%, 미래에셋자산운용의 'TIGER 미국MSCI리츠(합성 H)'는 3.84%, 한국투자신탁운용의 'ACE 미국부동산리츠(합성 H)'는 3.32%, 삼성자산운용의 'KODEX 일본부동산리츠(H)'는 3.25% 하락했다.
일부 리츠 ETF에서는 분배금도 낮아졌다. PLUS K리츠의 주당 분배금은 연초 40원에서 지난 8월 27원으로 줄었다. KODEX 한국부동산리츠인프라의 연간 주당 분배율도 2024년 6.75%에서 지난해 8.70%로 상승했다가 올해 5.43%로 낮아졌다.
다만 월별 분배금 감소를 리츠의 배당여력 악화로만 보기는 어렵다. ACE 싱가포르리츠의 8월 분배금은 좌당 52원으로 낮아졌지만, 한국투자신탁운용은 편입 리츠의 배당 수취 시점에 따른 월별 편차가 주요 원인이라고 설명했다. 실제 최근 12개월 누적 분배금은 767원으로 직전 12개월보다 약 13% 증가했다.
돈도 빠졌다…50억원대까지 내려온 리츠 ETF
주가 하락과 함께 리츠 ETF의 순자산도 대부분 감소했다. 최근 3개월간 KODEX 미국부동산리츠인프라는 5112억원에서 4860억원으로 4.9% 줄었다. TIGER 미국MSCI리츠(합성 H)는 1363억원에서 1219억원으로 10.6%, TIGER 리츠부동산인프라TOP10액티브는 522억원에서 464억원으로 11.1% 감소했다. KODEX 일본부동산리츠(H)도 402억원에서 375억원으로 6.7% 줄었다.
규모가 100억원 안팎까지 내려온 상품도 적지 않다. ACE 미국부동산리츠(합성 H)는 순자산 100억원, TIGER 리츠부동산인프라채권은 92억원, RISE 글로벌데이터센터리츠(합성)는 87억원 수준이다. 대신자산운용의 'DAISHIN 오피스리츠플러스'는 53억원, ACE 싱가포르리츠와 한화자산운용의 'PLUS K리츠'도 각각 61억원, 62억원까지 내려왔다.
특히 50억원은 ETF 상장 유지와 연결되는 경계선이다. 상장 후 1년이 지난 ETF는 반기 말 기준 신탁원본액과 순자산총액이 모두 50억원 미만이면 관리종목으로 지정되고, 다음 반기 말에도 이를 해소하지 못하면 상장폐지 대상이 된다.
운용 부담은 50억원에 도달하기 전부터 커질 수 있다. 순자산이 작아질수록 리밸런싱이나 분배 과정에서 개별 매매가 펀드에서 차지하는 비중이 커지고 거래비용 부담도 높아진다. 거래량까지 줄면 유동성 관리도 어려워질 수 있다.
금리 오르면 가격부터 타격…발행어음·IMA와도 경쟁
업계에서는 당분간 리츠 투자심리가 빠르게 회복되기는 쉽지 않을 것으로 보고 있다. 고금리 환경에서는 채권이나 발행어음 등 이자수익을 기대할 수 있는 상품의 매력이 높아지는 데다, 최근 IMA와 커버드콜 ETF 등 인컴형 투자상품도 다양해지면서 리츠가 투자자금을 끌어들이기 쉽지 않은 환경이라는 평가다. 여기에 최근 제이알글로벌리츠 사태도 상장 리츠 전반의 투자심리를 위축시킨 요인으로 꼽힌다.
특히 추가 금리 인상이 현실화할 경우 업계에서는 리츠 가격이 가장 먼저 영향을 받을 것으로 보고 있다. 안전자산 금리가 오르면 투자자들이 리츠에 요구하는 배당수익률도 높아지는데, 배당금이 단기간에 늘어나기 어려운 만큼 가격 조정 압력이 먼저 커질 수 있다는 설명이다.
운용업계 관계자는 "금리 상승의 영향은 가격, 자금흐름, 분배금 순으로 나타날 가능성이 크다"며 "가격이 하락하면 투자자금 이탈로 이어질 수 있고, 특히 순자산 규모가 작은 ETF는 자금 유출과 거래 위축이 맞물릴 경우 부담이 더 커질 수 있다"고 말했다.
분배금에 미치는 영향은 상대적으로 시차를 두고 나타날 것으로 봤다. 리츠의 차입 만기가 분산돼 있어 금리 상승분이 금융비용에 한꺼번에 반영되지는 않지만, 고금리가 장기화하면 차환 시점마다 이자 부담이 높아져 배당여력이 점차 줄어들 수 있다는 것이다.
운용업계에서는 리츠 ETF가 다른 인컴형 상품과 경쟁하기 위해 분산투자와 상품 구조 측면의 강점을 부각할 필요가 있다고 보고 있다. 개별 리츠에 직접 투자하는 것과 달리 여러 리츠에 분산해 특정 종목의 부실 위험을 낮출 수 있고, 국내외 리츠를 조합하거나 월분배 구조를 활용하는 방식으로 투자 수요를 확보할 수 있다는 설명이다.
정수진 기자 insight@greened.kr
