

해외 호텔·리조트 자금회수 지연…회복 중
다만 자기자본 9조원...자본 완충력 충분
미래에셋증권의 자산건전성 지표가 악화되고 있다. 코로나19 당시 호텔, 리조트 등으로 구성된 해외 부동산 자산이 직격탄을 맞은 탓이다. 비록 각국 봉쇄완화 정책으로 관련 현금흐름이 점진적으로 개선되고 있으나 잇단 금리인상, 경기침체 여파에 위험부담은 여전히 크다는 평가를 받는다.
증권사가 보유한 자산은 채무상환능력 등을 고려해 ▲정상 ▲요주의 ▲고정 ▲회수의문 ▲추정손실 등 총 5가지로 나뉜다. 이 중 연체기간이 각각 1~3개월, 3개월 이상인 자산을 요주의, 고정이하자산으로 구분한다.
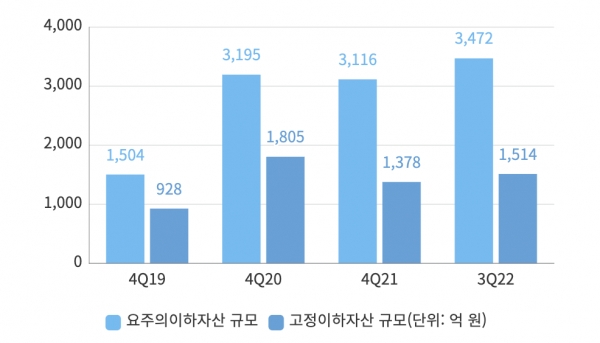
2019년 1504억원에 그치던 미래에셋증권의 요주의이하자산은 이듬해 3195억원으로 112% 증가한다. 코로나19로 하와이 하얏트 호텔(미래에셋맵스프런티어미국7호), 페어몬트 오키드 호텔(미래에셋맵스프런티어미국6-2호) 등 해외 부동산 투자손실이 커진 영향이다. 같은 기간 고정이하자산 규모도 94% 늘어난 1805억원으로 불어난다.
‘글로벌 투자전문그룹’이란 비전을 내건 미래에셋증권은 이에 발맞춰 해외 대체투자를 늘려왔다. 2018년 미국 페어몬트 오키드 하와이 호텔, 2019년 일본 도쿄 아오야마 빌딩 등 주요 투자처는 호텔·리조트, 오피스 등이다. 이러한 자산구성은 코로나19로 인한 여행수요 감소, 재택근무 확산 등에 크게 휘청였다.
지난해 각국 위드코로나 정책이 확산되면서 요주의이하자산 규모는 전년 대비 2.5%(79억원) 소폭 감소했으나 올해 다시 증가세로 돌아섰다. 금리인상, 경기침체 등에 따른 여파다. 3분기 기준 요주의이하자산은 전년 말 대비 356억원(11.4%) 증가한 3472억원이다.
NICE신용평가 김기필 금융평가1실장은 “2021년 전 세계적 위드코로나 기조 전환으로 이동 제한이 다소 완화됨에 따라 호텔·항공 등 투자자산의 현금흐름이 개선되는 추세이나, 아직까지 자산건전성 정상화·손상차손환입 등은 이뤄지지 않고 있다”며 “최근 글로벌 금리 상승기조 지속에 따라 국·내외 부동산 경기가 하강하는 가운데, 전반적인 대체자산 수익률 저하 가능성이 존재하는 상황”이라고 평가했다.
충당금도 늘리고 있으나 부실자산이 불어나며 완충능력은 지속적으로 낮아지고 있다. 3분기 고정이하자산을 대손충당금(준비금 포함)으로 나눈 커버리지 비율은 114.4%로 2019년 말 165.4%에서 2020년 120.3%, 2021년 137.6% 등 매년 하락하고 있다.
해외와 달리 국내 부동산 PF(프로젝트파이낸싱) 비중은 미미한 편이다. 3분기 기준 자기자본 대비 국내 PF 비중은 21%에 그친다. PF 자산도 대부분 선순위로 질적으로 안정적이라는 평가를 받는다. 전체 자산 중 브릿지론은 16%에 불과하다.
9조원대에 달하는 자기자본 규모는 우수한 자본완충 역할을 한다. 3분기 미래에셋증권의 대표 재무건전성 지표인 순자본비율(NCR)은 2218.1%로 업계 1위 수준이다. 2020년 2034.1%, 2021년 2133.4% 등 NCR은 매년 개선되는 추세다.
위험투자 비중이 높은 편이나 그로 인한 수익성도 견조하다는 평가를 받는다. 이베스트투자증권 전배승 연구원은 “매 분기 8조원 이상 투자자산에서 발생하는 분배금과 배당금 수익, 실질적 수익창출에 기여하고 있는 해외 영업망, 추세적으로 증가하고 있는 해외물 브로커리지 수익 등을 지속가능 이익기반으로 꼽을 수 있다”고 말했다.
한 대형 증권사 관계자는 “이전과 달리 해외 대체투자가 주먹구구식으로 이뤄지지 않는다”며 “국내만큼이나 해외법인 등의 네트워크를 통한 입체적인 자산분석이 가능해졌기 때문에 관리부족 등을 우려할 필요는 없다”고 설명했다.
해당 관계자는 덧붙여 “코로나19 이후 경기가 회복할 틈도 없이 리세션(침체)이 왔다. 금리가 높아지면서 국내외 부동산 시장 타격도 불가피해진 게 사실”이라며 “다만 부실자산 등의 문제는 금융업권 전반이 겪고 있는 문제로 특정 증권사만의 문제로 보기 어렵다. 또 미래에셋은 자기자본 규모가 큰 만큼 해외자산 비중도 커보일 수밖에 없다”고 말했다.
김윤화 기자 financial@greened.kr
