

확약 구조 달라도 해제 시점에는 동일하게 '조정'
"확약 해제일=매물 출회 시점"…시장 리스크 확대
[녹색경제신문 = 정수진 인사이트녹경 기자] 국내 IPO(기업공개) 시장이 지난 7월 '의무보유확약 우선배정제' 시행 이후 새로운 국면을 맞고 있다. 기관투자자에게 의무보유 확약 기간에 따라 주식 배정 물량을 차등 제공하는 이 제도는 단기 차익 위주의 관행을 줄이고 장기 보유를 유도하기 위해 도입됐다. 그러나 실제 시장에서는 단기 확약 쏠림이 오히려 강화되며, 확약 해제 시점마다 주가 변동성이 커지는 구조적 리스크가 부각되고 있다.
단기 확약 쏠림, 상장 초기 변동성 키워
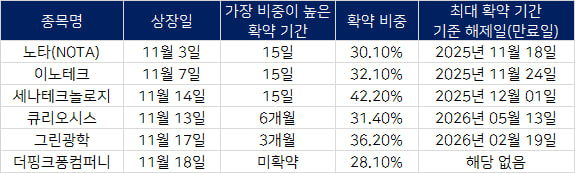
13일 금융투자업계에 따르며 이달 상장했거나 상장을 앞둔 주요 IPO 기업들의 기관 의무보유확약 기간을 분석한 결과, 15일 확약 쏠림이 전반적으로 두드러졌다. 제도 도입 취지가 장기 보유 확대에 있음에도 실제 시장에서는 단기 확약이 사실상 '기본값'처럼 선택되고 있는 셈이다.
11월 3일 상장한 노타는 기관 확약 비중에서 15일 확약이 30.1%로 가장 높았다. 11월 7일 상장한 이노테크 역시 15일 확약이 32.1%로 최대 비중을 차지했다. 11월 14일 상장 예정인 세나테크놀로지도 15일 확약이 42.2%로 절반에 가까운 비중을 기록했다.
다만 일부 종목은 다른 패턴을 보였다. 11월 13일 상장하는 큐리오시스는 6개월 확약 비중이 31.4%로 가장 높았고, 11월 17일 상장 예정인 그린광학은 3개월 확약 비중(36.2%)이 최대였다. 반면 11월 18일 상장하는 더핑크퐁컴퍼니는 미확약 비중이 28.1%로 가장 높아, 기관이 확약 자체에 소극적인 흐름을 나타냈다.
이는 개별 기업의 성장성·사업구조·기관 평가에 따른 결과지만, 업계에서는 "전반적으로는 여전히 단기 확약 중심 구조가 시장을 지배하고 있다"는 평가가 우세하다.
IB업계 관계자는 "우선배정을 받기 위해 가장 짧은 확약만 선택하려는 기관들의 현실적 판단이 15일 확약 쏠림을 낳고 있다"며
제도 취지와 달리 단기 확약이 고착되면 상장 초기 변동성은 불가피하다"고 말했다.
또한 최근 상장 기업들의 15일·1개월 확약 해제 시점이 연달아 도래하면서 연말로 갈수록 IPO 종목의 단기 변동성이 확대될 수 있다는 우려가 커지고 있다. 특히 15일 단기 확약 비중이 높았던 노타·이노테크·세나테크놀로지 등은 해제일 전후로 수급이 급격하게 변화할 가능성이 있다.
구조는 다르지만 결론은 같다…"단기 확약 해제 시점은 위험 구간"
의무보유확약 우선배정제가 처음 적용된 사례인 에스투더블유(STW·9월 19일 상장)와 명인제약(10월 1일 상장)이 이러한 구조적 리스크를 가장 먼저 드러냈다.
에스투더블유는 기관투자자 확약 기간 중 15일 확약 비중이 30.76%로 가장 높았다. 실제로 가장 많은 물량이 묶여 있던 15일 확약이 해제된 시점인 10월 10일(2만4650원, 전일 대비 -11.3%) 주가가 크게 흔들렸다. 즉 가장 비중이 컸던 기간의 해제일에 맞춰 주가 급락이 발생한 것이다. 현재 주가는 2만2800원으로 공모가(1만3200원) 대비 72.7% 상승한 수준이다.
명인제약은 15일 단기 확약에 쏠림이 두드러졌던 에스투더블유와 달리, 3개월 확약 비중(37.07%)이 가장 높았고 그 다음이 1개월 확약(29.33%)이었다. 기관투자자들이 상대적으로 장기 보유에 무게를 둔, 이른바 ‘질적으로 우수한 확약 구조’였다는 평가가 가능하다.
그럼에도 상당한 비중을 차지하던 1개월 확약이 해제된 날, 주가는 조정을 받았다. 1개월 의무보유 확약기간이 끝난 11월 3일, 명인제약 주가는 7만4400원으로 전일 대비 9.5% 하락했다. 현재 주가는 7만4700원으로 공모가(5만8000원) 대비 28.8% 상승해 있다.
결국 에스투더블유와 명인제약 사례는 확약 구성의 '질'과 무관하게, 확약 비중이 가장 큰 기간에서 물량이 시장에 풀리는 시점이 곧 변동성이 집중되는 위험 구간이 된다는 점을 보여준다. 업계에서는 "확약 해제일 자체가 조정 가능성이 높은 리스크 요인으로 자리 잡고 있다"는 지적이 나온다.
정수진 인사이트녹경 기자 insight@greened.kr
