

비싼 몸값·고정비 대비 낮은 현금흐름 등은 미완의 과제로
[녹색경제신문 = 민보영 기자] 오는 24일 코스닥 상장을 앞둔 외과수술 의료기기 기업 리브스메드는 15~16일 이틀간 진행된 일반 투자자 청약에서 390대 1의 경쟁률을 보이며 6조 6363억 원의 증거금을 모았다. 국내외 기관투자자 대상으로 진행된 수요예측에서도 231대 1의 경쟁률을 보이며 흥행에 성공했다.
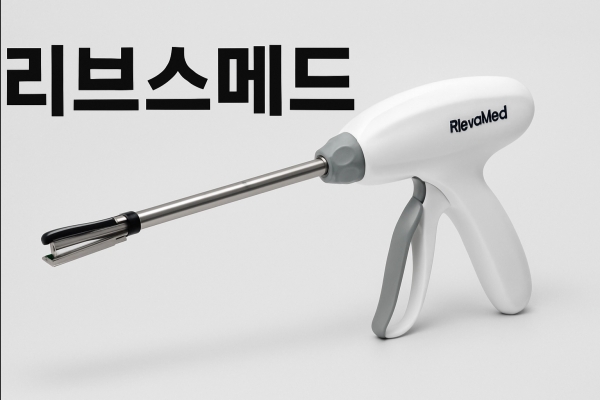
확정 공모가 기준 공모금액은 1358억원, 상장 후 시가총액은 1조3563억 원 규모다. 리브스메드는 최소침습수술에 사용되는 복강경 수술기구를 개발하는 기업이다.
◇Strength: '플랫폼 의료기기 기업' 확장 가능성
대표 제품인 '아티센셜'(ArtiSential)은 작은 절개창으로, 수술 기구를 삽입하는 복강경 수술을 할 때 기구의 가동 범위를 90도까지 확장 가능한 제품이다. 기존 수술로봇은 각 방향의 60~70도까지만 회전 가능해 도달할 수 없는 공간이 있었다. 직경 5밀리미터(mm)로 절개 부위도 줄어들었다.
아티센셜은 복강경 기구로부터 확보한 기술을 봉합기·스테이플러·카메라·수술로봇으로 확장할 수 있다. 이 경우 복강경 수술기구 판매회사를 넘어 플랫폼형 의료기기 기업으로 성장할 가능성도 있다. 이른바 OSMU(원소스멀티유즈)화 할 수 있다는 이야기다.
이 밖에도 혈관봉합기 분야에 속하는 '아티실'(ArtiSeal)을 출시해 미국 식품의약국(FDA) 인증 완료를 받았다. 다관절 수술용 스테이플러 '아티스테이플러'(ArtiStapler)와 3D4K 복강경 카메라 시스템 '리브스캠'(LivsCam)을 올해 안에 국내에서 인허가 받을 예정이다.
◇Weakness: 피어가 다빈치 수술로봇 제조사라고?
리브스메드는 상대가치법(PER)을 적용해 공모가를 5만5000원으로 산정했다. 글로벌 의료기기·수술로봇 기업 메드트로닉(Medtronic), 스트라이커(Stryker), 인튜이티브서지컬(Intuitive Surgical) 등 해외 주요 의료기기 업체의 멀티플인 PER 45.5배를 도출한 결과다.
문제는 피어그룹이 세계 로봇시장을 석권하는 등 글로벌 규모의 기업이라는 점이다. 리브스메드는 2027년의 추정 당기순이익 710억3400 만원을 적용해 평균 PER를 글로벌 수술로봇 기업의 평균인 45.5배로 산정했다.
핵심 피어그룹인 수술용 로봇 기업 인튜이티브서지컬은 1995년 설립 이후 5년 만에 수술로봇을 상용화하고 최초로 미국 식품의약국(FDA)의 승인을 받았다. 로봇시장의 약 70%를 점유 중인 과점 기업이다. 올 3분기 매출은 25억1000만달러(약 3조6836억원)로 전년 동기 대비 22.91% 증가했다.
지난해 4분기부터 올해 3분기까지의 평균 매출은 약 24억달러, 순이익은 6억8000만달러 수준이다. 15일 기준 PER은 71.78로 역사적 고평가 상태다. 시장 지배력을 바탕으로 여전히 상승 여력이 있다는 이야기다.
인튜이티브서지컬 대표 제품은 최소 침습 수술로봇 '다빈치'다. 절개부위가 커 회복이 더딘 전통적인 수술 방식의 단점을 보완하기 위해 수술로봇을 개발했다. 수술로봇은 절개 부위를 최소화하면서도 정확한 수술이 가능하도록 설계됐다. 지난 3분기 신규 설치된 모델은 240대로 시장 추정치인 190~200대를 웃돌았다. PER를 끌어올린 모멘텀으로 분석된다.
투자설명서를 제출한 12일 기준 리브스메드에서 매출이 발생하는 제품은 '아티센셜'이 유일하다. 2022~2024년 기간 아티센셜 매출은 96억 7800만 원에서 271억 2100만 원으로 약 70% 수준의 연평균성장률(CAGR)을 기록했다. 올 3분기 누적 기준으로는 345억 8100만원을 달성했지만, 인튜이티브서지컬의 매출에 비하면 10배 가까이 차이가 난다.
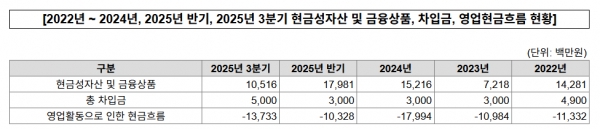
이익성 측면에서는 더욱 이질감이 두드러진다. 리브스메드는 2022~2024년 3년간 영업손실·순손실 상태를 지속하다 지난해 가까스로 상환전환우선주(RCPS)의 보통주 전환으로 자본잠식을 해소했다. 2025년 3분기 기준 약 1조원 수준의 이익을 낸 인튜이티브서지컬과 뚜렷하게 대조된다.
유동성 부담도 위협 요인이다. 성장 속도가 예상보다 늦어질 경우 원재료, 설비대금 지급 등에 들어가는 현금이 먼저 떨어질 수 있다. 공모 자금을 공장 증설, 설비 투자 등에 투입하는 만큼 고정 지출이 확대될 수 있기 때문이다.
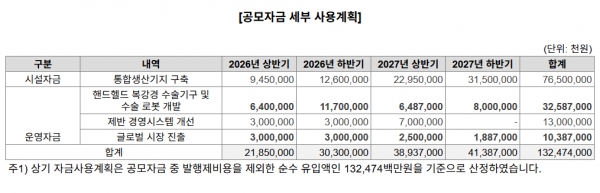
이 경우 매출 성장 속도가 계획에 미치지 못하면 유동성 부담이 높아져 원재료, 이자, 설비대금 등을 감당하기 어려워진다. 이는 감가상각비, 주식보상비용 등 비현금성 비용을 포함한 손익계산서는 개선된 것처럼 보여도 기업 경영에 필요한 실제 비용을 감당하기 어려운 상황에 처할 수 있음을 의미한다. 공모가에 성공 기대감이 선반영된 점, 단일 제품 중심으로 매출이 발생하는 점 등은 이런 위험을 가속화할 수 있다.
◇Opportunity: 'CAGR 17%' 고성장 시장 앞에 서다
리브스메드는 초기에 본사 직판으로 제품 경쟁력, 시장 반응을 직접 확인한 뒤 현지 대리점을 중심으로 판매하는 전략을 펼친다. 최소침습수술 기구 특성상 병원 납품 경험과 네트워크 보유 역할의 중요성을 고려한 결과다. 이는 글로벌 의료기기 기업이 통상 택하는 시장 적합성(PMF) 방식이기도 하다.
리브스메드가 속한 최소침습수술 시장은 세계적으로 2024년 79억3000만달러에서 2029년 173억9000만달러로 확대될 전망이다. 연평균 성장률은 약 17%에 달한다. 고령화에 따른 만성질환 증가, 개복 수술 대비 회복 기간이 짧은 최소침습수술의 확산, 의료 기술 고도화 등이 이 같은 성장률 달성을 가능하게 할 것이라는 입장이다.
세부 시장으로만 봐도 성장 전망은 긍정적이다. 복강경 카메라 시스템 시장은 2023년 48억달러에서 2029년 57억달러 규모로, 수술로봇 시장은 같은 기간 75억달러에서 120억달러로 확대될 것으로 전망된다.
◇Threat: 특허 분쟁 리스크 ing...
리브스메드는 아침해의료기가 아티센셜을 대상으로 제기한 특허 2건 침해 주장 관련 특허심판원 심판 1심에서 지난 9월 승소했다. 또 아티센셜이 특허 권리범위에 속하지 않는다는 점을 확인받기 위해 특허무효심판과 권리범위확인심판을 제기했다. 아침해의료기는 자사의 특정 제품에 대한 핵심 특허를 리브스메드가 침해했다고 주장하고 있다.
이에 대해 심판원은 특허 2건이 무효이고, 아티센셜이 특허 권리범위에도 속하지 않는다고 심결했다. 특허 유효성이 없을 뿐 아니라, 유효하더라도 권리 침해가 성립하지 않는다고 판단한 셈이다. 리브스메드 측은 무효로 확정될 경우, 해당 특허는 처음부터 존재하지 않았던 것으로 간주돼 민사상 침해 책임을 묻기 어려워진다고 설명했다.
아침해의료기는 특허심판원 판단에 불복해 지난 10월 특허법원에 항소를 제기한 상태다. 판결까지는 약 7~8개월이 걸릴 것으로 예상된다. 소송이 종결되지 않은 만큼 앞으로 리브스메드는 특허침해금지 및 예방청구 인용, 가처분 신청 인용, 손해배상 책임 가능성을 완전히 배제할 수 없게 됐다.
만에 하나 특허침해금지 및 예방청구나 가처분 신청이 인용될 경우 아티센셜의 생산·판매가 제한되거나, 가처분의 경우 최종 판결 전까지 임시로 중단될 수 있다. 이에 대해 리브스메드측 관계자는 "현재 아침해의료기가 특허 2건을 활용해 제품을 생산하지 않기 때문에 특허침해금지 및 예방청구 인용, 가처분 신청 인용 가능성은 현저히 낮다"고 설명했다.
다만 아침해의료기가 특허침해금지 가처분 신청을 제기해 인용될 경우 2026년부터 2028년 6월 말까지의 아티센셜 국내 매출이 영향을 받을 수 있다. 특허 분쟁으로 손해배상 등 회사에 손해가 생길 경우 리브스메드는 이정주 대표의 개인 재산을 투입하겠다고도 했다.
민보영 기자 lycaon@greened.kr
