

넷마블 비용 효율화 및 서비스 영역 확장 통해 호성적 달성 예상
'아이온2'로 민심 뒤바꾼 엔씨소프트... 매출에도 좋은 흐름 형성
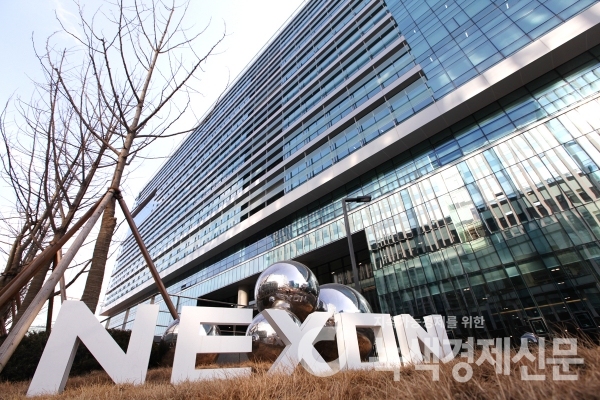
[녹색경제신문 = 이지웅 기자] 게임사들의 실적 발표 ‘시즌’이 코앞으로 다가온 가운데, 시장에서는 과거 게임업계를 주름잡았던 ‘3N’ 게임사들이 유의미한 성과를 거뒀을 것으로 보고 있다.
넥슨은 자체 추정을 통해 지난해 4분기 매출 최대 1조2133억원, 영업이익 최대 2990억원을 기록했을 것으로 내다봤다. 업계 전반에서는 넥슨이 연간 기준으로도 무난하게 매출 4조원을 넘어설 것이라는 전망이 우세하다.
이는 지난해 10월 출시한 ‘아크 레이더스’가 글로벌 시장에서 긍정적인 반응을 얻으며 흥행에 성공한 영향으로 풀이된다. 넥슨이 공개한 공식 자료에 따르면, 해당 게임은 정식 출시 2개월 만에 전 세계 누적 판매량 1240만 장을 달성했다.
여기에 ‘메이플 키우기’의 성과도 실적 개선에 힘을 보탰다는 분석이다.
데이터 분석업체 센서타워는 ‘메이플 키우기’가 출시 45일 만에 누적 매출 1억 달러(약 1449억원)를 기록한 것으로 추산했다. 확률형 아이템 논란에 따른 대규모 환불 조치로 향후 비용 부담이 발생할 가능성은 있지만, 해당 성과가 반영된 지난해 4분기에는 넥슨의 매출을 끌어올리는 주요 요인으로 작용했을 것으로 평가된다.
넷마블의 지난 4분기 예상 매출은 7399억, 예상 영업이익은 1047억원이다. 해당 분기 신작이 부재했음에도 불구하고, 기존 작품의 꾸준한 흥행과 지급 수수료 비용 절감을 통해 호성적을 거뒀을 것이라는 분석이다.
정의훈 유진투자증권 연구원은 “‘세븐나이츠 리버스’의 4분기 글로벌 지역 확장 효과와 연속적인 신규 영웅 업데이트를 통해 분기 기준 가장 높은 매출을 기록할 것으로 전망된다”며 “이외에도 ‘마블 CoC’의 성수기 효과와 ‘RF 온라인’ 지역 확장 효과가 반영되면서 양호한 이익을 달성한 것으로 예상된다”고 밝혔다.
김동우 교보증권 연구원은 “자체 IP 기반 게임 매출의 비중 증가 영향으로 넷마블의 4분기 매출 대비 지급 수수료 비율이 전년 동기 2.2%p 감소했을 것으로 예상한다”고 전했다.
엔씨소프트는 지난 4분기 흑자를 기록한 것으로 예상된다. 증권가에서는 해당 회사가 작년 4분기 매출 4271억원, 영업이익 99억원을 올렸을 것으로 판단하고 있다. 2024년 창사 이후 첫 연간적자를 기록했으나 부진으로부터 빠르게 탈출한 모양새다.
해당 회사의 반등을 설명하는 키워드는 ‘아이온2’다. 엔씨소프트는 해당 게임을 통해 유저와의 소통에 집중한 운영을 이어가는 동시에 ‘착한 과금’으로 회자되는 BM을 유지하면서 유저들의 민심을 회복했다. 이는 실적으로도 이어졌다. ‘아이온2’ 제작진에 의하면, 해당 게임은 출시 46일만에 매출 1000억원을 넘겼다.
김진구 키움증권 연구원은 “엔씨소프트의 분기 ARPPU(구매 유저당 평균 결제액)를 19만4000원으로 추정한다”며 “시즌2 진입 이후 애플 앱스토어에서 게임 매출 순위가 2위를 기록한 것이 이에 대한 방증”이라며 ‘아이온2’의 매출 실적을 구체적으로 추정했다.
이지웅 기자 game@greened.kr
