

샤브올데이엔 추가 투자, 커피빈은 법적 리스크 직면
M&A 넘어 글로벌 K-푸드 플랫폼 구축 전략 본격화
[녹색경제신문 = 서영광 기자] 필리핀 외식기업 졸리비푸드가 한국 식음료(F&B) 시장에서 존재감을 빠르게 키우고 있다. 컴포즈커피와 샤브올데이 등 국내 브랜드를 잇따라 품에 안으며 공격적인 인수합병(M&A)을 이어가는 가운데, 투자 성과는 브랜드별로 뚜렷하게 엇갈리는 모습이다. 업계에서는 졸리비가 단순한 재무적 투자자를 넘어 한국 브랜드의 글로벌 확장 플랫폼 역할을 노리고 있다는 분석이 나온다.
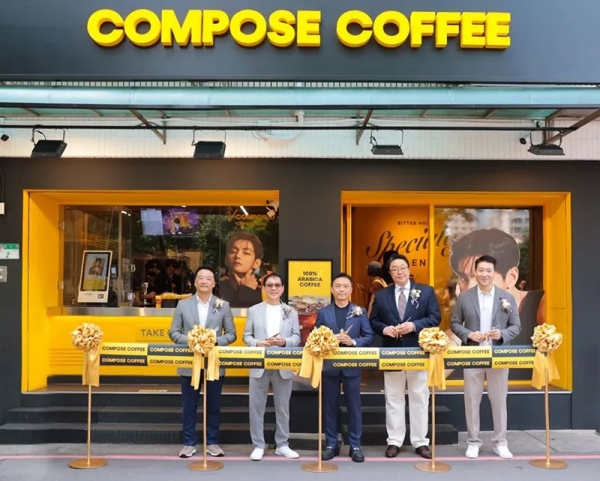
졸리비의 국내 투자 포트폴리오 가운데 현재 가장 눈에 띄는 성과를 내고 있는 브랜드는 컴포즈커피다. 컴포즈커피는 지난 2024년 졸리비에 인수된 이후 2024년과 2025년 두 차례에 걸쳐 총 471억원 규모의 현금배당을 실시했고, 올해 초에는 약 400억원 규모의 유상감자도 단행했다. 업계에서는 졸리비가 보유 지분을 고려할 때 약 650억원 수준의 자금을 회수한 것으로 보고 있다. 약 3300억원을 투입한 투자금의 20%가량을 2년도 채 되지 않아 회수한 셈이다.
이는 국내 외식 프랜차이즈 시장에서도 비교적 빠른 투자 회수 사례로 평가된다. 특히 저가 커피 시장 경쟁이 심화되는 상황에서도 안정적인 현금 창출력을 입증했다는 점에서 졸리비 입장에서는 성공적인 첫 투자 성적표를 받아든 것으로 해석된다.
반면 다른 브랜드들의 상황은 다소 다르다. 커피빈은 졸리비의 대표적인 글로벌 인수 브랜드 중 하나지만 국내에서는 각종 법적·규제 리스크에 직면해 있다. 최근 커피빈코리아와 관련해 가맹금 편취 및 조세 회피 의혹이 제기되면서 경찰 수사와 공정거래위원회 조사가 진행되고 있다. 아직 결론이 나오지 않은 사안이지만, 졸리비가 한국 시장에서 단순한 브랜드 운영을 넘어 지배구조와 가맹사업 관리 체계까지 검증받는 시험대에 올랐다는 평가가 나온다.
가장 최근 인수한 샤브올데이는 성장 가능성에 무게가 실린다. 졸리비는 올해 올데이프레쉬 지분 100%를 인수한 뒤 삼성전자 출신 송명주 대표를 선임하고 추가 자본 투입 계획도 밝혔다. 컴포즈커피에서 배당과 감자를 통한 현금 회수에 집중한 것과 달리, 샤브올데이에는 마케팅과 브랜드 경쟁력 강화, 가맹점 지원 확대 등 성장 투자에 방점을 찍고 있다.
실제로 샤브올데이는 지난 2023년 7월 첫 매장 개설 이후 약 3년 만에 전국 172개 매장을 확보했으며 연간 POS 기준 매출은 약 4800억원 규모로 알려졌다. 졸리비가 이 브랜드를 동남아 시장에 진출시킬 경우 K-푸드 글로벌화의 또 다른 성공 사례가 될 수 있다는 기대도 나온다.
업계에서는 졸리비의 국내 M&A 전략을 단순한 투자 수익 창출 차원을 넘어선 장기 전략으로 해석한다. 현재 졸리비는 전 세계 34개국에서 약 1만300여 개 매장을 운영하고 있으며, 지난해 시스템 매출은 약 77억 달러를 기록했다. 이미 구축된 글로벌 유통망과 물류 인프라를 활용해 한국 브랜드를 해외 시장에 확장하는 'K-푸드 수출 플랫폼' 역할을 노리고 있다는 분석이다.
다만 과제도 적지 않다. 컴포즈커피의 경우 지난해 매출은 크게 증가했지만 영업이익과 순이익은 전년 대비 감소했다. 성장 투자와 현금 회수가 동시에 이뤄지는 구조가 장기적으로 브랜드 경쟁력 강화와 균형을 이룰 수 있을지가 관건이다. 또한 커피빈 사례처럼 가맹사업 운영과 규제 대응 역량 역시 향후 한국 사업 확대 과정에서 중요한 변수로 꼽힌다.
업계에서는 향후 졸리비가 추가적인 국내 외식 브랜드 인수에 나설 가능성도 높게 보고 있다. K-콘텐츠와 K-푸드에 대한 글로벌 수요가 확대되는 상황에서 이미 검증된 국내 프랜차이즈를 확보한 뒤 자사의 해외 네트워크를 통해 성장시키는 전략이 유효하다는 판단에서다.
외식업계 한 관계자는 <녹색경제신문>에 “컴포즈커피는 졸리비가 한국 시장에서 투자 성과를 입증한 첫 사례로 볼 수 있다”며 “다만 앞으로는 투자금 회수보다 인수 브랜드를 얼마나 글로벌 브랜드로 키워낼 수 있는지가 졸리비 한국 사업의 진짜 성패를 가를 것”이라고 말했다.
서영광 기자 market@greened.kr
