한신평, 14일 보고서서 국내 신용등급 'AA(안정적)' 유지…상반기 ROE 19.1%·순자본비율 4151.9% 기록
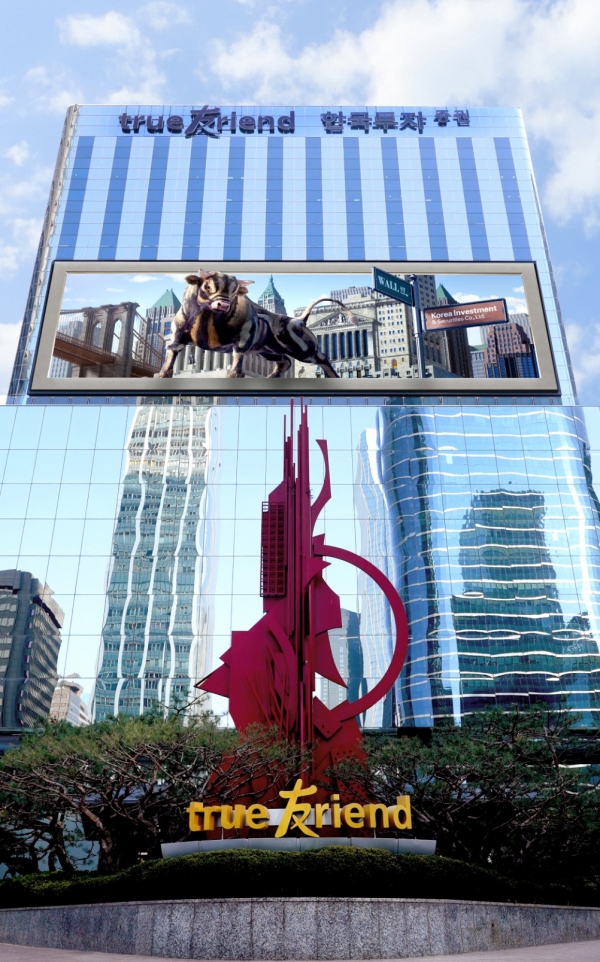
[녹색경제신문 = 나희재 기자] 한국투자증권이 일본 신용평가사 JCR로부터 신용등급을 한 단계 상향 조정받았다. 위탁매매와 자산관리, 기업금융 등 다변화된 사업구조를 기반으로 수익성을 개선한 데다 안정적인 자본적정성과 유동성 관리 능력을 인정받은 결과다. 국내 신용평가사인 한국신용평가 역시 우수한 이익창출력과 시장지위를 긍정적으로 평가하면서도 종합투자계좌(IMA)와 기업금융 확대에 따른 위험자산 관리 필요성을 지적했다.
15일 한국투자증권에 따르면 일본 신용평가사 JCR(Japan Credit Rating Agency)은 지난 13일 한국투자증권의 외화 장기 발행사 신용등급을 기존 'A-'에서 'A'로 한 단계 상향 조정했다. 채권 신용등급 역시 'A-'에서 'A'로 올렸으며 등급전망은 '긍정적(Positive)'에서 '안정적(Stable)'으로 변경했다.
JCR은 이번 등급 상향의 주요 근거로 견조한 수익성과 다변화된 사업 포트폴리오, 우수한 자본적정성 및 유동성 등을 제시했다. 위탁매매(브로커리지), 자산관리(AM), 기업금융(IB), 트레이딩 등 주요 사업 부문에서 고른 실적을 기록하며 안정적인 수익창출 기반을 확보했다는 평가다.
특히 금융상품 판매 확대에 따른 자산관리 부문의 수익 기여도가 높아지는 가운데 IB와 트레이딩 부문에서도 안정적인 이익을 창출하고 있다는 점에 주목했다. 특정 사업 부문에 대한 의존도를 낮추고 사업 간 상호 보완적인 수익구조를 강화한 점이 신용도 개선에 긍정적으로 작용했다는 분석이다.
실적 성장세도 등급 상향을 뒷받침했다. JCR에 따르면 한국투자증권의 지난해 순영업수익은 약 3조1000억원으로 전년 대비 39% 증가했다. 올해 상반기에는 전년 동기 대비 50% 늘어난 약 2조4000억원을 기록했다. JCR은 높은 자기자본이익률(ROE)과 효율적인 비용 관리를 바탕으로 우수한 수익성을 유지하고 있다고 평가했다.
국내 신용평가에서도 한국투자증권의 사업경쟁력과 수익성에 대한 긍정적인 평가가 이어졌다. 한국신용평가는 지난 14일 발표한 신용평가 보고서에서 한국투자증권의 파생결합사채(ELB·DLB) 신용등급을 'AA(안정적)'로 유지했다. 무보증사채의 유효등급 역시 'AA(안정적)'이며 기업어음과 단기사채는 각각 'A1'이다.
한신평은 한국투자증권이 자기자본과 영업순수익 기준 업계 최상위권의 시장지위를 확보하고 있으며 발행어음과 IMA 사업을 기반으로 조달·운용 경쟁력을 강화하고 있다고 평가했다.
자본적정성도 양호한 수준으로 평가됐다. 한국투자증권의 올해 6월 말 별도 자기자본은 13조1922억원으로 지난해 말 11조1623억원 대비 증가했다. 연결 기준 순자본비율은 4151.9%, 조정 영업용순자본비율은 173.8%를 기록했다. 한신평은 지속적인 이익 축적과 자본 확충을 바탕으로 사업 확대에 대응할 자본완충력을 확보하고 있다고 판단했다.
다만 사업 확장에 따른 위험익스포져 증가와 자본관리 부담은 향후 점검이 필요한 요인으로 지목됐다. 올해 6월 말 기준 한국투자증권의 위험익스포져는 41조3483억원으로 자기자본 대비 313.4%에 달했다. 이는 한신평이 집계한 대형 증권사 평균 290.2%를 웃도는 수준이다. 한신평은 위험자산의 질적 구성과 상대적으로 낮은 부동산금융 비중 등을 고려하면 전반적인 위험부담은 관리 가능한 수준이라고 평가했다.
발행어음과 IMA 사업 확대에 따른 위험관리 필요성도 언급됐다. 올해 6월 말 한국투자증권의 발행어음 잔액은 약 22조5000억원이며 IMA 1~5호 상품의 합산 운용 규모는 약 2조8000억원이다. 한신평은 발행어음이 만기 1년 이내의 단기 조달 수단인 반면 기업금융 등 장기성 자산에 상당 부분 운용되고 있어 자산과 부채의 만기 불일치 위험이 내재돼 있다고 설명했다.
비부동산 기업금융 확대 과정에서 발생할 수 있는 신용집중위험과 운용자산의 건전성 변화도 주요 점검 대상으로 꼽았다. 아울러 한국투자금융지주의 KDB생명보험 인수 추진에 따른 그룹 차원의 자본수요 확대 가능성과 한국투자증권의 높은 배당성향을 고려할 때 향후 배당 부담이 증가할 수 있다고 분석했다. 실제 지난해 한국투자증권의 별도 기준 배당성향은 104.9%를 기록했다.
한편 해외 자금조달 기반은 꾸준히 확대되고 있다. 한국투자증권은 2023년 국내 증권사 최초로 200억엔 규모의 사무라이본드를 발행한 데 이어 2024년 100억엔, 올해 7월에는 360억엔 규모의 엔화채권을 발행했다. 올해 발행에서는 처음으로 5년 만기 장기물을 선보이며 현지 기관투자자 기반을 넓혔다.
이번 JCR 신용등급 상향은 한국투자증권의 해외 금융시장 신인도 제고와 조달시장 다변화에 긍정적으로 작용할 것으로 예상된다. 국내외 신용평가기관이 수익창출력과 사업경쟁력을 공통적으로 높게 평가한 가운데 IMA와 기업금융 중심의 자산 확대 과정에서 위험관리 수준을 유지할 수 있을지가 향후 신용도 평가의 주요 변수로 제시되고 있다.
한국투자증권 관계자는 "이번 신용등급 상향은 다변화된 사업 경쟁력과 안정적인 재무건전성을 인정받은 결과"라며 "앞으로도 글로벌 금융시장에서의 신인도를 높이고 안정적인 자금조달 기반을 바탕으로 해외 사업 경쟁력을 강화해 나가겠다"고 말했다.
나희재 기자 financial@greened.kr