

'조회 전용'이어도 AI 오분류·오답이 이용자 금융 판단에 영향
머스크 "손실 보전" 공언 vs 약관은 배상 한도 설정…韓은 금융사 책임 원칙
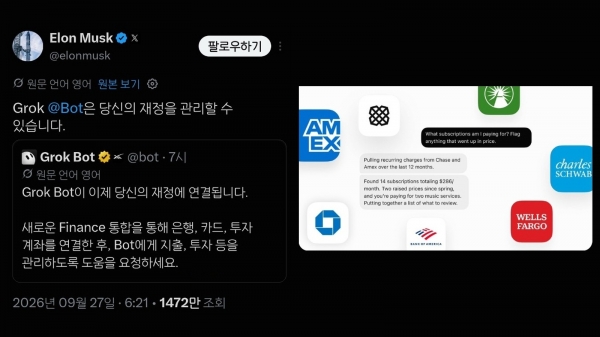
[녹색경제신문 = 박지안 기자] 스페이스XAI가 AI 에이전트 ‘그록 봇’에 은행·카드·투자계좌 연동 기능을 도입했다. 이용자가 연결한 금융계좌의 거래내역과 잔고 등을 AI가 읽고 분석할 수 있도록 한 것으로, 계좌에서 돈을 이체하거나 금융상품을 매매하지 않는 ‘조회 전용’이다. 다만 AI가 금융정보를 잘못 해석할 경우 이용자의 소비·저축·투자 판단에 영향을 줄 수 있어, 금융정보를 다루는 AI의 오류와 책임 범위를 둘러싼 논의도 구체화될 전망이다. 특히 AI 에이전트가 금융정보 조회를 넘어 자산관리와 거래까지 수행하는 ‘에이전틱 금융’으로 확대되면서 기술기업과 금융회사 간 책임 기준을 어떻게 정할지가 과제로 떠오르고 있다.
28일 녹색경제신문의 취재에 따르면 스페이스XAI는 지난 26일(현지시간) AI 에이전트 ‘그록 봇(Grok Bot)’에 금융계좌 연동 기능을 추가했다. 앞서 지난 4일에는 그록 챗봇에도 금융계좌 연동 기능을 도입했다.
이번 기능을 이용하면 미국 내 은행·카드·투자계좌를 그록에 연결해 잔액과 거래내역 등 금융정보를 확인할 수 있다. 계좌 연결에는 금융 데이터 연결업체 플레이드(Plaid)가 활용된다. 플레이드는 이용자 동의를 받아 금융회사에서 앱으로 데이터를 전달하는 방식으로 계좌를 연결하며, 앱에 은행 로그인 정보가 직접 전달되지 않도록 하는 구조를 제공한다.
스페이스XAI는 해당 기능이 ‘조회 전용’이라고 설명한다. 이용자가 연결한 금융계좌의 로그인 정보를 그록이 직접 확인하는 것은 아니며, 계좌 연결을 해제하는 것도 가능하다. 플레이드는 미국을 비롯해 20개국 약 1만2000개 금융기관과 연결돼 있다.
'조회 전용'이어도 AI가 틀리면 금융 판단에 영향
문제는 계좌에서 직접 돈을 움직일 수 있느냐와 금융정보를 정확하게 해석하느냐가 별개의 문제라는 점이다.
예를 들어 AI가 카드 결제 내역을 잘못 분류하거나 정기결제 항목을 누락하고, 잔액이나 지출 규모를 잘못 계산하면 이용자가 이를 바탕으로 소비·저축·투자 판단을 내릴 수 있다. 계좌에서 직접 자금을 이체하지 않더라도 AI의 정보 처리 오류가 실제 금융행동으로 이어질 수 있는 구조다.
이미 금융정보를 AI와 연결하는 서비스도 늘고 있다. 오픈AI는 지난 5월 미국 프로 이용자를 대상으로 플레이드를 활용한 개인 금융 기능을 선보였고, 퍼플렉시티도 은행·카드·대출 계좌를 연결하는 기능을 지원하고 있다.
특히 그록 봇은 일반적인 챗봇과 달리 클라우드상 별도 컴퓨터에서 지속적으로 작업을 수행하는 에이전트 구조다. 외부 서비스와 연결해 사용자를 대신해 작업할 수 있다는 점에서 단순 금융정보 조회 서비스와는 책임 문제가 달라질 수 있다.
실제로 그록 계열 서비스에서는 외부 서비스와 연결된 에이전트의 권한 관리 문제가 발생한 사례도 있다. 다만 앞서 발생한 가상자산 지갑 관련 사고는 이번 플레이드 기반 은행·카드·투자계좌 연동 기능과는 별개의 서비스인 만큼 직접적인 동일 사례로 보기는 어렵다.
머스크는 “손실 보상”…약관은 책임 제한
더 직접적인 쟁점은 AI의 판단이나 작동으로 이용자에게 손실이 발생했을 때 누가 책임을 지느냐다.
일론 머스크는 지난 8월 그록 봇이 금융계좌를 관리하다 손실을 발생시키면 보상하겠다는 취지의 입장을 밝힌 바 있다. 그러나 서비스 약관은 AI의 결과와 에이전트 행동을 원칙적으로 이용자가 감수하도록 하고, 사업자의 손해배상 책임에도 제한을 두고 있다.
결국 최고경영자의 공개적인 보상 발언과 실제 계약상 책임 범위 사이에 차이가 발생할 수 있다는 점이 문제다. 이용자가 AI의 오판으로 손실을 입더라도 어떤 경우에 사업자가 책임을 지는지, 보상 범위는 어디까지인지가 약관만으로 명확하지 않다면 분쟁 과정에서 별도의 판단이 필요하다.
미국에서도 전자적 자금이체에 대해서는 연방법상 소비자 보호 장치가 있지만, 이용자가 제3자 서비스에 자발적으로 계좌 접근 권한을 부여한 경우까지 동일한 방식으로 적용되는지는 거래 구조와 사실관계에 따라 달라질 수 있다.
한국은 금융회사에 AI 활용 책임…해외 AI 플랫폼은 별도 문제
국내 금융회사에 AI를 적용하는 경우에는 책임 원칙이 상대적으로 명확하다.
금융위원회가 지난 6월 발표한 금융 분야 AI 가이드라인은 AI를 금융회사의 업무를 보조하는 수단으로 보고, AI 활용 과정에서도 최종적인 판단과 책임은 금융회사에 남는다는 원칙을 제시했다. 외부 AI나 오픈소스 기술을 활용하더라도 금융회사의 책임이 사라지는 것은 아니라는 취지다.
하지만 그록처럼 해외 AI 플랫폼이 금융회사와 직접적인 계약관계 없이 소비자에게 금융정보 분석 서비스를 제공하는 경우에는 기존 금융회사 중심의 책임체계를 그대로 적용하기 어렵다.
특히 국내에서 유사 서비스가 제공될 경우 개인정보·신용정보를 어떤 방식으로 처리하는지, 마이데이터 등 기존 금융제도와 어떤 관계를 갖는지, 해외 사업자에게 국내 소비자 보호 의무를 어디까지 부과할 수 있는지 등을 별도로 따져야 한다.
핵심은 AI가 금융정보를 단순히 보여주는 단계에서 벗어나 이를 분석하고, 투자·소비·자산관리 판단에 영향을 미치는 단계로 넘어가고 있다는 점이다. 금융회사와 AI 기술기업의 역할이 겹치는 영역이 커질수록 기존 금융규율만으로 책임 주체를 구분하기 어려워질 수 있다.
'에이전틱 금융' 본격화…책임 기준 선제적으로 마련해야
이 같은 변화는 AI가 금융정보를 읽는 수준을 넘어 금융행동을 직접 수행하는 단계로 이어질 수 있다는 점에서 더 중요하다.
28일 국회에서 열린 블록체인 관련 세미나에서도 조셉 샬롬 샤프링크 대표는 미국 현물 ETF 승인 과정에서 규제당국과 2년간 협업한 경험을 소개하며 과거의 실수에 얽매이기보다 미래를 바라보는 균형 잡힌 접근이 필요하다고 강조했다.
샬롬 대표는 새로운 금융의 구조를 ▲스테이블코인(화폐 계층) ▲토큰화(자산 계층) ▲온체인 금융(실행 계층) ▲에이전틱 금융(소프트웨어 자동화) 등 4개 요소로 설명했다. 특히 에이전틱 금융이 작동하려면 기계 속도로 처리할 수 있는 결제 인프라와 퍼블릭·중립 블록체인, 명확한 소비자 보호 기준이 필요하다고 지적했다.
샬롬 대표는 앞서 AI 에이전트가 개인의 예금을 관리하고 투자자산을 운용하거나 주주권을 대신 행사하는 단계까지 발전할 수 있다고 전망하기도 했다.
한 금융권 관계자는 “AI가 금융계좌를 직접 움직이지 않는다고 해서 금융정보 처리 과정에서 발생하는 책임 문제가 사라지는 것은 아니다”며 “거래내역과 잔고를 잘못 해석해 이용자의 금융 판단에 영향을 줄 수 있는 만큼 AI의 정보 처리 단계부터 책임 주체와 소비자 보호 기준을 명확히 해야 한다”고 말했다.
결국 그록과 같은 서비스에서 중요한 것은 ‘조회 전용’인지 여부만이 아니다. 금융정보를 조회하고 → 해석하고 → 추천하고 → 실제 금융행동으로 연결하는 과정에서 각 단계의 책임을 누가 부담할 것인지가 핵심이다. AI 에이전트가 금융의 실행 주체로 확대되기 전에 기술기업과 금융회사 간 역할과 책임을 구체화해야 한다는 지적이 나오는 이유다.
박지안 기자 financial@greened.kr
