

인뱅 주주로 3개 이상의 은행이 합류한 것은 '최초'... 각 은행별 지분 모두 4% 상회
제4인뱅 통해 데이터 기반의 사업 영역 확장, '저위험·고효율'의 투자 수익성 노려
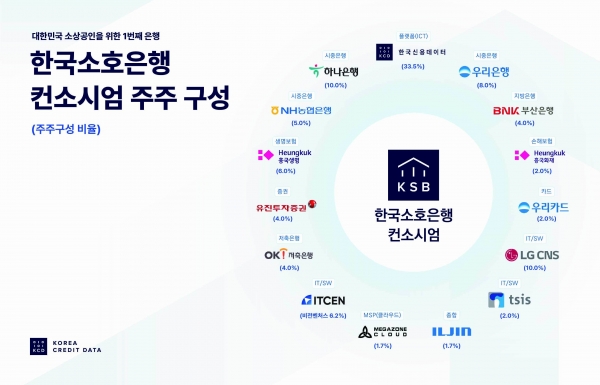
[녹색경제신문 = 이준성 기자] 제4인터넷전문은행(제4인뱅) 인가전이 시작된 가운데 우리·하나·NH농협·부산 등 주요 은행의 한국소호은행(KSB) 컨소시엄 합류 배경에 업계의 관심이 모아지고 있다. 이들 은행이 제4인뱅을 통해 데이터 기반의 사업 영역 확장을 노리는 동시에 '저위험·고효율'의 투자 수익성을 기대하고 있다는 분석이 나온다.
28일 <녹색경제신문>의 취재를 종합하면 전날 금융위원회는 지난 25~26일 인터넷전문은행 예비인가 신청서를 접수한 결과 총 4개 컨소시엄이 신청서를 제출했다고 밝혔다. 금융위에 따르면 인가전에 뛰어든 4곳은 KSB, 소소뱅크, 포도뱅크, AMZ뱅크 등이다.
이 중 이번 제4인뱅 경쟁에서 앞서가고 있는 후보로는 한국신용데이터(KCD)가 주도하는 KSB 컨소시엄이 주로 거론된다. 주주 구성을 봤을 때 경쟁자 대비 자본력과 기술력 등이 한층 탄탄하다는 이유에서다. KSB 컨소시엄에는 우리·하나·NH농협·부산 등 시중·지방은행과 함께 흥국생명·화재, 유진투자증권, 우리카드, LG CNS, 메가존클라우드, 아이티센, 일진 등이 참여한다.
눈에 띄는 부분은 KSB 컨소시엄에 은행권이 전례 없이 '결집'했다는 점이다. 인터넷은행의 주주로 3개 이상의 은행이 합류한 것은 이번이 처음이다. 카카오뱅크, 케이뱅크, 토스뱅크 등 기존 인터넷은행 3사의 경우 최대 2개 은행이 주주로 참여했다. 토스뱅크는 하나은행과 SC제일은행이, 카카오뱅크는 국민은행이, 케이뱅크는 우리은행이 각각 주주로 이름을 올렸다.
아울러 우리·하나·NH농협·부산 등 4개 은행은 모두 4% 이상의 지분을 보유한 주요 주주로서 KSB 컨소시엄에 참여한다. 이들 은행에게 컨소시엄 합류가 갖는 의미가 그만큼 적지 않다는 뜻이다. 이들 은행의 지분율은 각각 ▲하나 10% ▲우리 8% ▲농협 5% ▲부산 4% 등이다.
이처럼 은행권이 KSB 컨소시엄에 모여든 이유로는 먼저 컨소시엄을 이끄는 KCD가 국내 최대 규모의 소상공인 데이터를 보유하고 있다는 점이 꼽힌다. 데이터가 풍부한 KCD와의 협력을 바탕으로 소상공인 대상의 디지털 금융·비금융 서비스를 확장해 관련 시장에서의 영향력을 키우는 것이 은행권의 계획 중 하나라는 설명이다.
금융권 한 관계자는 "KCD는 경영관리 서비스 '캐시노트'를 운영하면서 전국 소상공인 170만명을 이용자로 확보하고 있다"며 "신용평가사 '한국평가정보'를 설립해 소상공인 영업 정보를 토대로 다수의 금융기관에 신용평가모형 등을 공급하고 있기도 하다"고 전했다.
이어, "사업 영역 확장은 신규 수익원 발굴 차원에서 모든 은행들의 공통 과제"라며 "소상공인 시장은 다른 영역 대비 신용 위험 등이 높은 편인데, KCD의 데이터가 있다면 (은행들로서는) 위험성을 일정 부분 피해가면서 안정감 있게 공략할 수 있을 것"이라고 덧붙였다.
이와 함께 업계에서는 이들 은행이 제4인뱅을 리스크는 낮고 효율성은 높은 '든든한' 투자처로 보고 있다는 의견도 내놓고 있다. 기존 인터넷전문은행들이 견고한 성장세를 앞세워 투자자들에게 크고 작은 이익을 안겨주고 있다는 점을 확인한 은행권이 자본 운영의 효율성 등을 고려해 전략적으로 제4인뱅 투자에 참전했다는 분석이다.
실제로 인터넷전문은행에 대한 은행권의 투자는 몇 년 새 속속 성과로 연결되고 있다. 카카오뱅크 컨소시엄에 참여했던 국민은행은 2023년과 지난해 회계연도에 119억원 가량의 배당수익을 얻었으며, 이보다 앞선 2022년에는 보유 지분을 일부 정리하면서 4200억원 이상의 투자자금을 회수한 것으로 전해진다.
또한 하나은행의 경우 토스뱅크 투자를 통해 지난해 37억4000만원의 지분법이익을 얻기도 했다. 하나은행은 2021년 토스뱅크 설립 당시 초기 투자자로 참여한 이래 2023년까지 지분법손실만 안았으나 지난해 처음으로 토스뱅크에서 지분법이익을 거뒀다. 토스뱅크가 여·수신 상품 다각화 전략 등을 앞세워 지난해 첫 연간 흑자 달성에 성공하면서 하나은행에도 이익을 가져다줬다.
또 다른 금융권 관계자는 "안정적으로 성장하면서 비교적 짧은 기간 안에 이익을 가져오는 분야라면 은행들에게 충분히 좋은 투자처가 될 수 있다"며 "은행들이 제4인뱅 지분투자에서 '저위험·고효율'의 투자 수익성을 기대하고 있다는 얘기"라고 말했다.
그러면서 "출자라는 간접적인 방법을 택한 만큼 (제4인뱅의) 수익성 등이 악화되더라도 직접적인 타격은 크지 않을 것이라는 점도 은행들이 고려했을 것"이라고 부연했다.
이준성 기자 financial@greened.kr
