

KDB생명·푸본현대 생명 현재 건전성 '위기'
유상증자보다는 영업실적 증대 방향으로 가나?... 영업채널 다각화·상품 경쟁력 강화 등
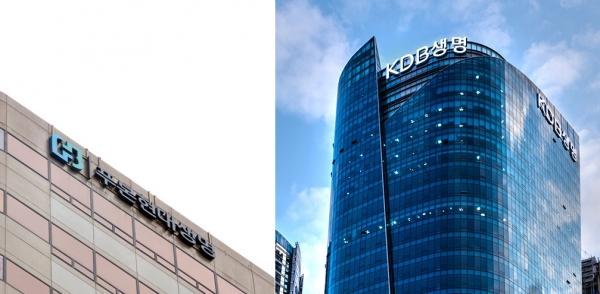
[녹색경제신문 = 유자인 기자] 전날 금융위원회가 보험사들의 지급여력비율(킥스, K-ICS)을 기존 150%에서 130%로 완화한다고 발표했지만 기본 자본 킥스비율이 신설된 만큼 보험사들의 재무 리스크 관리가 계속 중요할 전망이다. 이에 기본 자본 킥스비율이 ‘위기’ 상태인 KDB생명·푸본현대생명의 미래계획이 관심을 끌고 있다.
금융위, 보험사 킥스비율 완화했지만... “부담은 아직 있다”
30일 녹색경제신문의 취재를 종합하면 전날 금융위는 보험사 킥스비율을 130%로 낮췄다. 이번 조치는 2001년 이후 24년만에 완화된 조치로, 금융위는 보험사들의 자본 부담을 낮춘다는 취지다.
킥스비율 완화 조치는 금융당국의 규제강화, 늘어난 자동차보험 손해율, 금리 인하 등이 원인이라는 평가다.
금융위는 동시에 기존에는 경영실태 하위 항목으로만 활용됐던 기본 자본 킥스비율을 앞으로는 의무 준수 기준으로 격상해 즉시 시정하게 한다고 발표했다.
기본 자본 킥스비율은 후순위채나 신종자본증권 발행을 통한 보완자본은 인정하지 않고, 핵심 자본인 자본금, 자본잉여금, 이익잉여금, 기타 포괄 손익만을 인정한다.
기본 자본 킥스비율을 올리려면 영업을 잘해 순이익이 늘어나면서 보험사의 순이익에서 배당금 등을 제외하고 남은 유보된 금액인 이익잉여금이 많아져야 한다.
현재 금융위에서는 기본 자본 킥스비율의 감독 기준을 밝히지 않은 상황이다. 보험업계에서는 50%~70% 정도가 기준으로 맞춰지지 않을까 예측하는 분위기다.
KDB생명·푸본현대생명 건전성 ‘위기’...영업다각화로 살길 찾나
이에 보험사들의 재정 건전성 및 재무 리스크 관리가 앞으로 꾸준히 중요할 전망이다. 현재 ‘시가평가로 인한 자본감소분 경과조치(TAC)’에 따라 킥스 제도시행 전 기발행 신종자본증권‧후순위채권은 킥스 기준 상 가용자본요건 미충족 시에도 모두 가용자본으로 인정되고 있다.
지난해 말 기준 KDB생명의 기본자본 킥스비율은 24.8%, 푸본현대생명의 기본자본 킥스비율은 43.1%로 집계됐다.
이 역시 낮은 수치지만 TAC 경과조치 효과를 제외하면 상황은 더욱 심각하다. KDB생명의 경우 -26%, 푸본현대생명의 경우엔 -41%에 달해 자금 확충이 절실한 상태다.
KDB생명은 산업은행에 의해 인수된 후 여러 차례 매각에 실패해 지난 3월에 산업은행이 KDB생명 주식 76.19%를 확보하며 최대주주로 오르며 결국 자회사로 공식 편입됐다. 이에 따라 산업은행은 KDB생명의 재매각을 위한 경영 정상화 예정이라는 계획이다.
실제 KDB생명은 지난해 보스턴컨설팅그룹 진단과 컨설팅을 실시하고, 신사업을 위해 요양서비스 산업 부수업무를 신고한데 이어 지난 3월 주요 임원을 교체하며 쇄신에 나섰다.
다만 산업은행 내부에서 추가적 유상증자 계획은 없는 것으로 알려졌다. 한 KDB생명 관계자는 “현재 유상증자 계획은 없다”며 “컨설팅 결과 등 건전성의 문제 원인에 대해서는 민감 정보여서 말씀드릴 수 없다. 어느 정도 해결책을 찾으면 발표할 것”이라고 설명했다.
푸본현대생명의 경우 지난해까지 유상증자를 통해 1조3000억원을 조달했다. 동시에 방카슈랑스, GA 채널 등을 통한 영업채널 다각화, 상품 경쟁력 강화 등을 통해 실적을 회복한다는 계획이다.
실제로 푸본현대생명의 지난해 당기순손실은 340억원으로 전년의 당기순손실 1105억원에 비하면 1/3 수준으로 줄었다.
현재 푸본현대생명의 추가적인 유상증자가 있을지는 미정이지만, 한 보험업계 관계자는 “푸본현대생명은 최근 들어 영업을 매우 적극적으로 진행중”이라며 “대만 푸본그룹이 한국 진출에 집중하면서 유상증자를 추가적으로 할지는 미지수지만 수익 증대 역시 중요한 목표로 보인다”고 말했다.
유자인 기자 pol@greened.kr
